
Finance & Fiscalité
Fiscalité de l’EURL : IR ou IS, quel régime choisir ?
12 novembre 2026
15 min

L'essentiel
Par défaut, une EURL relève de l’impôt sur le revenu (IR). Le gérant associé unique déclare les bénéfices dans sa propre déclaration personnelle. L’entreprise peut toutefois opter pour l’impôt sur les sociétés (IS), un choix qui change la façon dont le gérant est rémunéré et imposé. L’option IS doit être notifiée avant la fin du 3e mois de l’exercice. Elle reste révocable pendant 5 exercices. L’IS est de 15 % jusqu’à 42 500 € de bénéfice pour les PME éligibles, puis de 25 %. Entre IR et IS, la bonne décision dépend surtout du niveau de bénéfices et de la stratégie de rémunération visée.
Cet article fait le point sur le régime fiscal par défaut de l'EURL, les conditions de l'option IS, et vous donne un comparatif concret pour vous aider à trancher. Nous verrons aussi quelles obligations déclaratives en découlent, et comment fiabiliser votre gestion fiscale une fois votre choix fait.
Quel est le régime fiscal par défaut d’une EURL ?
L’EURL, pour entreprise unipersonnelle à responsabilité limitée, est juridiquement une SARL à associé unique. Cette parenté explique en grande partie son fonctionnement fiscal : sauf exception, la fiscalité EURL est alignée sur celle d’une entreprise individuelle, avec un régime par défaut à l’impôt sur le revenu.
EURL soumise à l’impôt sur le revenu (IR) : principe et fonctionnement
Lorsque l’associé unique est une personne physique, l’EURL est soumise de plein droit à l’impôt sur le revenu. Ses bénéfices relèvent des bénéfices industriels et commerciaux (BIC), des bénéfices non commerciaux (BNC) ou des bénéfices agricoles (BA), selon la nature de l’activité exercée.
Concrètement, l’entreprise ne paie pas d’impôt en son nom propre. C’est le gérant associé unique qui intègre l’intégralité du bénéfice réalisé dans sa déclaration de revenus personnelle, qu’il ait ou non prélevé cette somme sous forme de rémunération. Ce bénéfice est ensuite soumis au barème progressif de l’IR, qui va de 0 % à 45 % selon la tranche de revenus (source : entreprendre.service-public.fr, fiche F36212).
Ce fonctionnement a une conséquence directe. Par exemple, même un bénéfice non distribué, laissé dans la trésorerie de l’entreprise pour financer un investissement est imposé chez le gérant. C’est l’un des points qui pousse certains créateurs d’EURL à reconsidérer ce régime fiscal quand leur activité se développe.
Associé unique personne morale : l’IS s’applique de plein droit
Il existe une exception notable. Lorsque l’associé unique de l’EURL est une personne morale, c’est-à-dire une autre société, le régime par défaut n’est plus l’IR mais l’impôt sur les sociétés (IS). L’option n’est alors même pas nécessaire : l’IS s’applique de plein droit, sans démarche particulière à effectuer.
Cette configuration concerne principalement les groupes de sociétés qui structurent une filiale sous forme d’EURL, un schéma assez éloigné du créateur d’entreprise individuel, mais qu’il est utile de connaître pour éviter toute confusion.
Peut-on opter pour l’impôt sur les sociétés (IS) plutôt que l’impôt sur le revenu (IR) ?
La loi permet à l’EURL dont l’associé unique est une personne physique d’opter pour l’impôt sur les sociétés, sous réserve de respecter certaines modalités.
Conditions et modalités de l’option IS
L’option pour l’IS est ouverte à toute EURL dont l’associé unique est une personne physique (art. 206-3 du CGI). Elle se formalise par une notification écrite adressée au service des impôts des entreprises (SIE) dont dépend l’EURL. L’option peut aussi être exercée dès la création de l’entreprise, lors de l’immatriculation sur le guichet unique des formalités des entreprises.
Cette démarche, assez simple sur le plan administratif, a toutefois des conséquences fiscales et sociales à anticiper avant de s’engager.
Une fois l’option exercée, l’EURL devient redevable de l’impôt sur les sociétés sur l’ensemble de ses bénéfices. Le gérant, lui, n’est plus imposé sur le bénéfice global de l’entreprise, mais uniquement sur ce qu’il perçoit effectivement, c’est-à-dire sa rémunération (art. 62 du CGI), le cas échéant imposée dans la catégorie des traitements et salaires, et les dividendes qu’il se verse.
Délais et caractère révocable de l’option
Attention à respecter le délai pour faire votre demande. Elle doit être adressée avant la fin du troisième mois de l’exercice au titre duquel l’entreprise souhaite être soumise à l’IS. Passé ce délai, l’option ne pourra s’appliquer qu’à l’exercice suivant.
Autre point à ne pas négliger : l’option pour l’IS est révocable jusqu’au cinquième exercice suivant celui au titre duquel elle a été exercée. Au-delà de cette période, si vous n’avez pas renoncé à l’option dans les délais prévus, le choix de l’IS devient irrévocable (art. 239 du CGI).
Pour revenir à l’IR, vous devez notifier votre renonciation à l’administration fiscale. Vous devez le faire avant la fin du mois qui précède la date limite de versement du premier acompte d’IS de l’exercice à partir duquel vous souhaitez revenir à l’IR. Cette notification doit être adressée au service des impôts des entreprises (SIE) dont dépend votre société.
Attention, si vous renoncez à l’option pour l’IS, vous ne pourrez plus opter à nouveau pour ce régime par la suite.
Avant de vous engager, il est essentiel de comparer quel régime fiscal correspond le mieux à votre EURL
Exemple concret : l’EURL Atelier Lumière
Thomas, gérant associé unique de l’EURL Atelier Lumière, clôture ses comptes chaque 31 décembre. Il a souhaité que son entreprise soit soumise à l’IS dès l’exercice 2026, qui court du 1er janvier au 31 décembre 2026.
- Avant le 31 mars 2026 : Thomas notifie son option à l’administration fiscale le 15 février 2026. L’IS s’applique donc dès l’exercice 2026.
- Si Thomas souhaite revenir à l’IR : il peut renoncer à son option pour l’IS jusqu’au cinquième exercice suivant celui de son choix initial, soit jusqu’à l’exercice 2031 inclus. S’il souhaite revenir à l’IR dès l’exercice 2030, il devra notifier sa renonciation à l’administration fiscale au plus tard le 28 février 2030, date limite correspondant à l’exigibilité du premier acompte d’IS le 15 mars 2030. S’il souhaite conserver l’IS jusqu’en 2031, il pourra encore renoncer à cette option au plus tard le 28 février 2031. Passé ce dernier délai, l’option pour l’IS deviendra irrévocable.
IR ou IS : comment choisir ?
C’est la question centrale, et il n’existe pas de réponse unique. Le choix entre une EURL à l’IS ou à l’IR dépend principalement de trois facteurs :
- Le niveau de bénéfice,
- Les besoins de trésorerie personnelle du gérant,
- La stratégie de développement de l’entreprise.
Voici un comparatif des deux régimes :
| Critère | EURL à l’IR | EURL à l’IS |
| Imposition du bénéfice | Barème progressif de l’IR, de 0 % à 45 %, sur la totalité du bénéfice | Taux réduit de 15 % jusqu’à 42 500 € de bénéfice (plafond maintenu par la loi de finances 2026, art. 219 I b du CGI) pour les PME éligibles (CA HT inférieur à 10 M€, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques), puis taux normal de 25 % au-delà |
| Rémunération du gérant | Pas de salaire distinct : le bénéfice est imposé qu’il soit prélevé ou non | Rémunération déductible du résultat imposable de l’entreprise, puis imposée personnellement selon les règles de l’article 62 du CGI, proches de celles des traitements et salaires |
| Cotisations sociales gérant | Calculées sur l’intégralité du bénéfice | Calculées principalement sur la rémunération du gérant, avec des cotisations minimales même en l’absence de rémunération. La fraction des dividendes dépassant 10 % du capital social, des primes d’émission et des sommes en compte courant |
| Réinvestissement dans l’entreprise | Pénalisant : le bénéfice non distribué reste imposé à l’IR chez le gérant | Avantageux : un bénéfice conservé dans l’entreprise n’est taxé qu’au taux de l’IS, sans impact sur l’IR du gérant |
| Simplicité de gestion | Plus simple, pas de distinction entre bénéfice et rémunération | Plus complexe : liasse fiscale IS, suivi des acomptes, décision de distribution des dividendes |
Pour mieux visualiser l’impact de ce choix, prenons un exemple chiffré. Une EURL réalise 50 000 euros de bénéfice avant rémunération du gérant. (Cet exemple est volontairement simplifié et ne tient pas compte des cotisations sociales du gérant, de son imposition personnelle ni des autres éventuelles charges de l’entreprise. Le taux réduit de 15 % est par ailleurs soumis à des conditions d’éligibilité.)
- À l’IR, les 50 000 euros de bénéfice sont imposés en totalité au nom du gérant, selon le barème progressif de l’impôt sur le revenu. Il règle donc l’impôt sur l’intégralité de la somme.
- À l’IS, si le gérant se verse par exemple 30 000 euros de rémunération, celle-ci est déduite du résultat imposable. Le bénéfice restant, 20 000 euros, est taxé au taux réduit de 15 % (car inférieur au plafond de 42 500 euros), soit 3 000 euros d’IS. Le gérant n’est ensuite imposé à titre personnel que sur sa rémunération de 30 000 euros.
Alors, quel régime est le plus intéressant dans ce cas ? Tout dépend de ce que le gérant souhaite faire de ses 20 000 euros restants. S’il a besoin de se verser l’intégralité du bénéfice pour vivre, l’IS n’apporte pas d’avantage fiscal significatif et alourdit la gestion : l’IR reste alors le plus simple. En revanche, s’il peut laisser une partie du bénéfice dans l’entreprise pour investir ou constituer une trésorerie, l’IS est généralement plus avantageux. Les bénéfices conservés dans l’entreprise sont soumis uniquement à l’IS tant qu’ils ne sont pas distribués. Cette solution permet de financer les investissements ou de renforcer la trésorerie sans augmenter immédiatement le revenu imposable personnel du gérant.
Autrement dit, le choix du régime fiscal est vraiment propre à chaque EURL. N’hésitez pas à faire appel à un expert pour vous aider à évaluer le régime le plus avantageux dans votre cas.
Quelles sont les obligations déclaratives de l’EURL ?
Le choix du régime fiscal pour votre EURL ne modifie pas seulement le mode de calcul de l’impôt, il a aussi un impact sur vos obligations fiscales.
Déclaration de résultat selon le régime
À l’IR, l’EURL doit déposer une déclaration de résultat professionnelle (formulaire 2031 pour les BIC ou 2035 pour les BNC, selon la nature de l’activité et le régime applicable). Le résultat est ensuite reporté dans la déclaration personnelle de revenus de l’associé unique.
À l’IS, l’EURL doit produire une déclaration de résultat propre à l’impôt sur les sociétés, accompagnée de la liasse fiscale complète :
- Bilan,
- Compte de résultat,
- Annexes et tableaux fiscaux.
Cette liasse constitue la pièce centrale de la vie fiscale d’une entreprise à l’IS.
Échéances et télédéclaration selon le régime fiscal de l’EURL
Voici ce que vous devez déposer, régime par régime, puis ce qui concerne toutes les EURL.
EURL à l’IR :
- Déclaration de résultat professionnelle (formulaire BIC ou BNC selon l’activité), dont le résultat est reporté dans la déclaration de revenus personnelle de l’associé unique.
- Échéance : la déclaration de résultat doit être déposée au plus tard le deuxième jour ouvré suivant le 1er mai de l’année suivante, quelle que soit la date de clôture de l’exercice. Un délai supplémentaire de 15 jours calendaires est accordé pour les télédéclarations. La déclaration personnelle de revenus de l’associé unique suit, quant à elle, son propre calendrier fiscal (échéance fin mai et jusqu’à début juin pour les télédéclarations selon la zone).
EURL à l’IS :
- Déclaration de résultat n° 2065, accompagnée de la liasse fiscale correspondant au régime d’imposition de l’entreprise.
- Acomptes d’IS versés en cours d’exercice, puis paiement du solde éventuel.
- Échéances : pour un exercice clos au 31 décembre, la déclaration de résultat et la liasse fiscale doivent être déposées au plus tard le deuxième jour ouvré suivant le 1er mai de l’année suivante. Un délai supplémentaire de 15 jours calendaires est accordé pour la télédéclaration. Le solde de l’IS est à payer au plus tard le 15 mai de l’année suivante. Les acomptes d’IS sont normalement versés aux 15 mars, 15 juin, 15 septembre et 15 décembre.
À noter : les acomptes ne sont pas exigibles lorsque le montant de l’IS de référence est inférieur ou égal à 3 000 €. Les entreprises nouvellement créées ou nouvellement soumises à l’IS bénéficient également d’une dispense d’acomptes pendant leur première période d’imposition.
Les obligations communes à l’IR et à l’IS :
- Déclarations de TVA : mensuelles au réel normal (trimestrielles possibles sous un certain montant de TVA), annuelle avec deux acomptes au réel simplifié. Aucune déclaration en franchise en base.
- Cotisation foncière des entreprises (CFE), payable selon le calendrier fixé par l’administration.
- CVAE : déclaration obligatoire sous certaines conditions, notamment à partir de 152 500 € de chiffre d’affaires HT. La cotisation est due, sous réserve des exonérations applicables, lorsque le chiffre d’affaires dépasse 500 000 € HT.
- Approbation annuelle des comptes dans les 6 mois suivant la clôture, puis dépôt au greffe dans le mois qui suit (2 mois en cas de dépôt électronique).
Aujourd’hui, la télédéclaration est la norme pour la quasi-totalité de ces obligations : liasse, TVA ou acomptes. Les dates exactes varient selon la clôture de votre exercice et votre régime d’imposition. Pour en savoir plus, consultez notre calendrier des échéances fiscales 2026.
Vous souhaitez sécuriser et automatiser la gestion fiscale de votre EURL ?
Demandez une démo de Cegid Tax Flex dès maintenant !
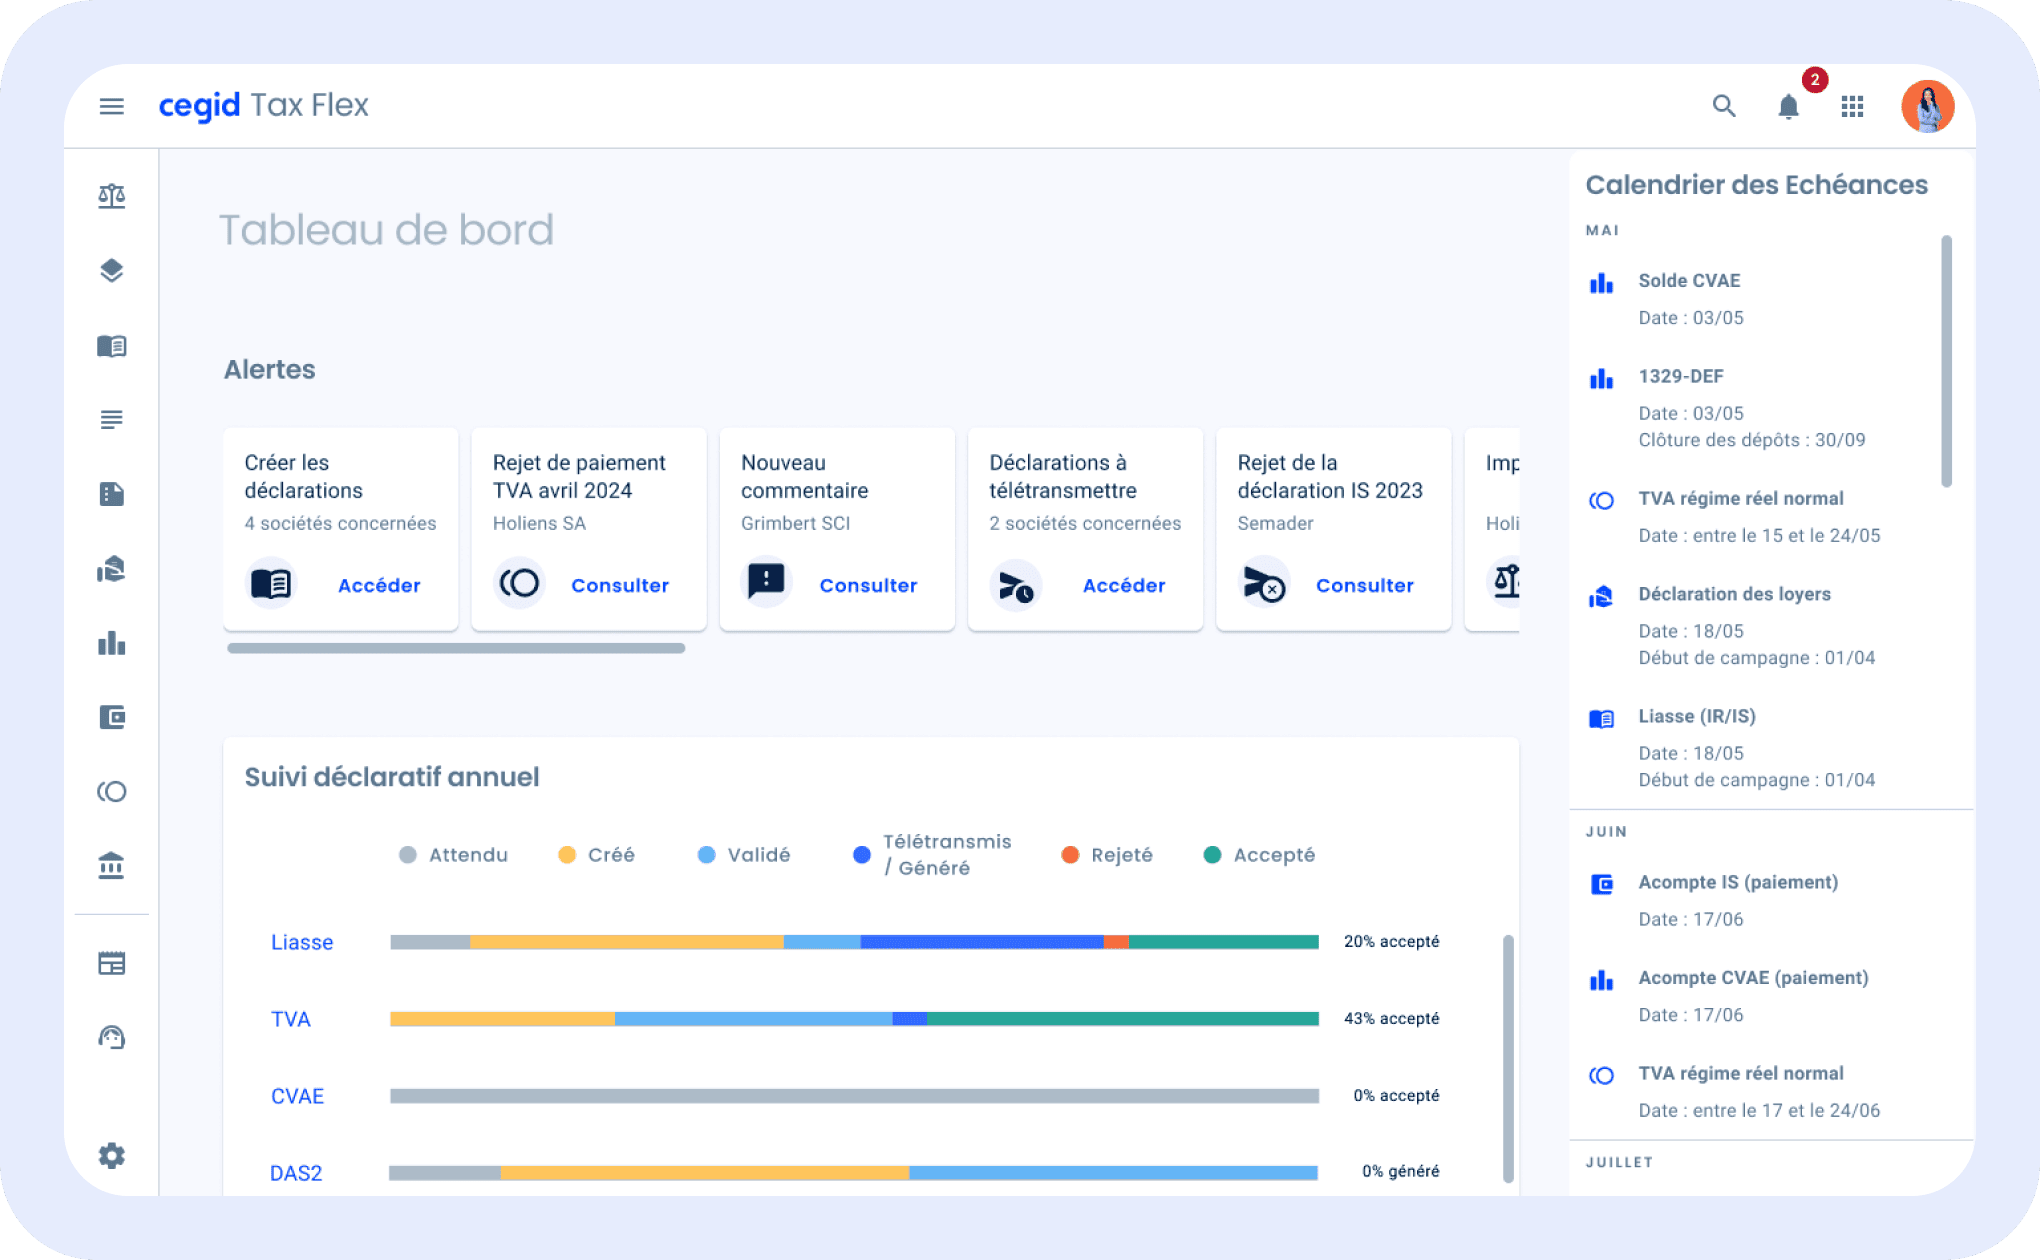
Cegid Tax Flex
Votre gestion fiscale simple, rapide et conforme
- Solution 100% cloud avec données hébergées en France
- Gestion de bout en bout de l'import à l'archivage
- Déclarations & paiement des principaux référentiels
- Gestion du multi-taxes
FAQ sur la fiscalité de l’EURL
Une EURL est soumise à la TVA dès lors qu’elle exerce une activité imposable, comme toute autre société. Selon son chiffre d’affaires et la nature de son activité, elle peut bénéficier de la franchise en base ou relever du régime réel simplifié ou du régime réel normal. En franchise en base, elle ne facture pas la TVA à ses clients et ne peut pas non plus la récupérer sur ses achats.
En 2026, les seuils de franchise en base sont fixés à 85 000 € de chiffre d’affaires pour les activités de vente de marchandises et d’hébergement, et à 37 500 € pour les prestations de services. Des seuils majorés de respectivement 93 500 € et 41 250 € s’appliquent en cas de dépassement en cours d’année.
Si le chiffre d’affaires dépasse le seuil de base sans franchir le seuil majoré, la franchise reste applicable jusqu’à la fin de l’année en cours, mais l’entreprise devient redevable de la TVA à partir de l’année suivante. En revanche, si le seuil majoré est dépassé, la franchise cesse de s’appliquer dès la date du dépassement.
Sur le plan fiscal, l’EURL et la SASU présentent une différence de point de départ : l’EURL est par défaut à l’IR, avec une option possible pour l’IS, tandis que la SASU est soumise par défaut à l’IS, avec une option possible pour l’IR limitée à 5 exercices et réservée aux jeunes sociétés remplissant certaines conditions. Le régime social du dirigeant diffère également, ce qui influence souvent le choix entre les deux statuts au moment de la création.
Cela dépend du régime fiscal choisi.
À l’IR, il n’y a pas de distribution de dividendes à proprement parler : le bénéfice réalisé par l’EURL est directement imposé entre les mains de l’associé unique, dans la catégorie des BIC ou des BNC selon l’activité exercée.
À l’IS, les bénéfices peuvent être distribués sous forme de dividendes après leur imposition au niveau de la société. Le gérant associé unique, affilié au régime des travailleurs non-salariés (TNS), est soumis aux cotisations sociales sur la fraction des dividendes qui dépasse 10 % du montant du capital social, des primes d’émission et du solde moyen annuel de son compte courant d’associé. La totalité des dividendes reste soumise à l’impôt sur le revenu (PFU de 12,8 % ou barème progressif sur option). La part inférieure au seuil de 10 % supporte en plus les prélèvements sociaux de 18,6 % en 2026, soit une flat tax globale de 31,4 %.
Plusieurs leviers existent, à condition de rester dans le cadre fixé par la loi. Le choix entre l’IR et l’IS a un impact direct sur le montant de l’impôt : selon le niveau de bénéfice, l’option pour l’IS peut s’avérer plus avantageuse, notamment si vous laissez une partie du résultat dans la société. La répartition entre rémunération et dividendes joue aussi sur la fiscalité globale du gérant. Enfin, la déduction des charges professionnelles justifiées et l’utilisation des dispositifs d’amortissement permettent d’ajuster le résultat imposable. Avant toute décision, faites-vous accompagner par un expert-comptable ou un fiscaliste : une simulation chiffrée évite les mauvaises surprises.
Nos articles recommandés pour vous
Imposition d’une SARL : tout savoir pour choisir le bon régime fiscal
Imposition d'une SARL en 2026 : IS ou IR, TVA, dividendes et charges du gérant. Le guide complet pour choisir le bon régime fiscal.
Article 2 octobre 2026 22 min
Fiscalité de la SAS : le guide complet pour bien choisir votre régime
Découvrez le régime fiscal d'une SAS en 2026 : IS, IR, TVA, dividendes et optimisation. Tout ce qu'un dirigeant doit savoir.
Article 27 juillet 2026 24 min

Impôts professionnels : votre guide complet pour tout comprendre
Comment optimiser vos impôts professionnels ? Suivez nos conseils pratiques pour être en règle et gagner en sérénité.
Article 12 décembre 2025 8 min
Comment fiabiliser la gestion fiscale de son EURL à l’IS ?
Entre la liasse fiscale, le suivi des acomptes, la gestion de la rémunération du gérant et celle des dividendes, avec l’IS, le volume d’informations à centraliser augmente nettement par rapport au régime IR. Et, vous vous en doutez, gérer différents tableurs, différentes échéances et pièces justificatives devient vite chronophage, surtout quand les règles évoluent d’une année sur l’autre.
C’est précisément dans ce cas de figure qu’un logiciel de fiscalité adapté aux PME fait la différence. Une solution dédiée, comme celles proposées par Cegid, permet de centraliser vos données fiscales, d’automatiser la préparation de votre liasse fiscale et de sécuriser chaque déclaration grâce à des contrôles intégrés qui détectent les anomalies avant transmission. De plus, les mises à jour réglementaires sont automatiques, ce qui vous évite de surveiller en permanence les évolutions de taux ou de seuils.
Pour vous c’est :
C’est un vrai gain de sérénité, que vous gériez votre fiscalité seul ou avec l’appui d’un expert-comptable, comme le confirme Valérie Thoumine, RAF chez Conecteo, qui utilise le logiciel Cegid Tax Flex : « Je conseillerais vraiment l’outil à n’importe quel RAF. C’est un outil très fluide, très simple d’utilisation, très simple de déploiement également. C’est un gain de temps énorme et une visibilité hors pair ! ». (Témoignage Conecteo complet).
Cegid propose des solutions de fiscalité, adaptées à la taille et aux besoins des entreprises.
Cegid Tax Flex est une solution pensée pour les PME et les petites ETI. Elle automatise la préparation de vos liasses fiscales et de vos déclarations, contrôle vos données avant transmission et intègre les mises à jour réglementaires. Vous restez en maîtrise de votre fiscalité, sans alourdir votre charge de travail.
Pour les groupes de sociétés, il existe la solution Cegid Tax Ultimate.