Finance & Trésorerie
Défaillance d’entreprise : signaux d’alerte, prévention et procédures pour l’éviter
Le 6 août 2025
Modifié le 14 octobre 2026
18 min
L'essentiel
La défaillance d’entreprise correspond à l’ouverture d’une procédure collective (redressement ou liquidation judiciaire) après cessation de paiements, mais elle se prévient grâce à la détection des signaux d’alerte, au pilotage de la trésorerie et aux procédures amiables comme le mandat ad hoc ou la conciliation. Conseils d’une avocate experte du sujet.
 « Une entreprise ne bascule jamais dans le rouge du jour au lendemain » : les conseils d’une avocate en restructuring pour anticiper les tensions de trésorerie…
Comprendre les enjeux du cash et piloter sa trésorerie en temps réel : voici deux réflexes qui différencient les entreprises capables d’absorber des tensions de trésorerie de celles qui vont connaître une défaillance. Avocate au barreau de Paris depuis 18 ans, Domitille Brevot exerce en restructuring. Elle explique les signaux à surveiller, les indicateurs à suivre et les décisions à prendre avant qu’il ne soit trop tard.
Qu’est-ce qu’une défaillance d’entreprise ?
Une défaillance d’entreprise désigne l’ouverture d’une procédure collective (redressement judiciaire ou liquidation judiciaire) prononcée par un tribunal de commerce, généralement à la suite d’une cessation de paiements. Concrètement, l’entreprise ne parvient plus à faire face à son passif exigible avec son actif disponible.
Avec 68 296 défaillances recensées en 2025 (source : Banque de France), le sujet reste préoccupant pour l’ensemble du tissu économique français, en particulier pour les TPE et PME qui concentrent l’immense majorité de ces procédures. Pourtant, la défaillance d’entreprise n’est pas une fatalité. Elle se prévient, se détecte, et surtout, elle se traite d’autant mieux qu’elle est prise en charge tôt.
Mais derrière ce terme juridique se cache une réalité plus large. Comprendre la défaillance suppose donc de s’intéresser autant au processus qui y mène qu’à son aboutissement juridique.
La défaillance, une somme de plusieurs événements
Aucune entreprise ne bascule en un jour.
La défaillance d’une entreprise résulte presque toujours d’un ensemble de difficultés : baisse d’activité, perte d’un client, hausse des charges, retards de paiement, puis incapacité à honorer les échéances. « On parle de signaux faibles, mais il s’agit rarement d’un événement isolé. C’est presque toujours une succession de problèmes et ils peuvent être de nature très différents : un mauvais recrutement, puis une perte de marché, ensuite des éléments conjoncturels, et souvent, en toile de fond, une mauvaise gestion qui n’a rien anticipé », observe Domitille Brevot. Surviennent alors des conséquences lourdes pour l’activité : l’entreprise recouvre moins vite, accumule des dettes fiscales ou sociales et finit par décaler le paiement de ses fournisseurs. Mais l’essentiel se joue ailleurs : « Un incident isolé n’est pas si grave. Ce qui est dangereux, c’est de ne pas savoir lire sa situation de manière consolidée. Vous pouvez avoir un carnet de commandes correct et manquer de liquidités, simplement parce que vos décaissements vont plus vite que vos encaissements. »
Les signaux d’alerte : les repérer et les hiérarchiser
Les signaux existent, et ils sont lisibles bien avant la crise. Mais il faut les hiérarchiser : tous n’ont pas la même gravité, et un même symptôme ne dit pas la même chose selon le moment où il apparaît. Domitille Brevot les lit comme une trajectoire, du premier avertissement au point de non-retour.
La trajectoire des signaux, du premier avertissement au point de non-retour
Un premier avertissement, comme un retard de paiement fournisseur ou une baisse de commandes, n’a rien d’alarmant en soi. C’est sa répétition, sa combinaison avec d’autres signaux, et surtout l’absence de réaction du dirigeant qui transforment un simple avertissement en trajectoire de défaillance.
Le premier signal est souvent comptable : des capitaux propres passés sous la moitié du capital social. C’est un clignotant réglementaire, souvent le tout premier, et pourtant fréquemment ignoré. Vient ensuite la trésorerie qui se tend : l’entreprise commence à décaler volontairement ses règlements fournisseurs pour tenir. « Et parfois, c’est l’inverse : la société va bien, elle livre ses prestations, mais c’est elle qui subit le retard de paiement de ses propres clients. Ce n’est pas sa gestion qui est en cause, c’est sa trésorerie qui se fait attaquer de l’extérieur », précise l’avocate.
Puis l’entreprise agit sur ses charges : activité partielle, gel des recrutements, et enfin les licenciements, signe que la tension est désormais structurelle. Au bout de la trajectoire, deux signaux qui ne trompent plus : « Le jour où une société cesse de payer son bailleur et ses cotisations URSSAF, on n’est plus dans l’anticipation, on est dans la crise. Pourtant, certains signaux n’interpellent pas le dirigeant ; d’autres, quand ils arrivent, veulent dire que c’est déjà trop tard. »
Entre les deux extrémités, un signal est souvent massivement banalisé : le non-dépôt des comptes sociaux. Obligatoire, il est pourtant l’un des premiers négligés et l’un des plus révélateurs d’une entreprise qui a cessé de se regarder en face.
Le point de non-retour intervient généralement lorsque l’entreprise atteint la cessation de paiements : elle ne peut plus régler son passif exigible avec son actif disponible. Avant ce stade, la quasi-totalité des solutions amiables restent accessibles. Après, les options se réduisent aux procédures judiciaires.
Les indicateurs financiers à surveiller
Cinq indicateurs financiers simples permettent de détecter une dégradation avant qu’elle ne devienne critique :
| Indicateur | Ce qu’il révèle |
| Résultat net négatif | L’entreprise détruit de la valeur et consomme ses fonds propres |
| Défaut de trésorerie | Incapacité ponctuelle à honorer les échéances courantes |
| Détérioration du fonds de roulement | Les ressources stables ne couvrent plus les emplois durables (investissements notamment) |
| Refus de financement bancaire | Les banques jugent le risque trop élevé pour prêter |
| Impayés clients élevés | Le niveau de créances clients devient critique pour la trésorerie |
À ces indicateurs s’ajoutent des signaux opérationnels : obsolescence de l’outil de production, sous-activité récurrente, dépendance économique vis-à-vis d’un client unique, ou perte d’un marché significatif.
Les signaux sociaux et humains
Les tensions sociales et les difficultés managériales constituent des signaux d’alerte tout aussi critiques que les indicateurs financiers, d’autant qu’ils précèdent souvent la dégradation des comptes. Isolement du dirigeant, sureffectif ou sous-effectif chronique, turnover anormal, difficultés de recrutement ou conflits sociaux récurrents : autant de symptômes à ne pas négliger.
Comprendre les enjeux du cash : la culture financière
Dans une PME, le dirigeant cumule souvent la direction opérationnelle et la gestion, sans fonction financière dédiée à ses côtés. Il maîtrise son métier, ses clients et ses offres, mais se retrouve démuni face à un plan de trésorerie, un besoin en fonds de roulement ou un scénario prévisionnel.
« Vous avez des dirigeants qui sont d’excellents opérationnels : un très bon technicien, un très bon commercial, quelqu’un qui sait aller chercher des clients et de l’argent. Mais beaucoup ont de vraies carences en gestion, tout simplement parce qu’ils n’ont pas été formés à ça », explique Domitille Brevot. « Et comme ils ne disposent pas des bons indicateurs et ne suivent pas leurs données financières au jour le jour, ils ne peuvent pas prendre les bonnes décisions au bon moment. »
Le piège le plus fréquent tient sur la confusion entre chiffre d’affaires et cash disponible. Le carnet de commandes se remplit mais cela n’implique pas forcément la capacité à payer les salaires du mois. « Une hausse des ventes ne sécurise pas la trésorerie. Au contraire : si elle suppose davantage de recrutements, de stocks ou d’achats, elle peut l’aggraver à court terme », souligne l’avocate. D’autres erreurs se retrouvent d’un dossier à l’autre comme la sous-estimation du coût réel des charges, salariales comme fournisseurs, faute de données consolidées (« une structure jeune ne connaît pas encore son coût réel : elle pense être à 5 000 € de charges quand elle est à 10 000 € ») ou la constitution d’une dette sociale ou fiscale sans demander d’échéancier.
Développer cette culture financière suppose de comprendre des notions comme le besoin en fonds de roulement (BFR) ou le cycle de conversion cash (CCC), et de suivre régulièrement son plan de trésorerie. Ce sont ces outils, plus que le seul résultat comptable, qui permettent d’anticiper une tension de liquidité avant qu’elle ne devienne critique.
Simuler plusieurs hypothèses dans le prévisionnel
Enfin, il y a le sujet critique du prévisionnel. Construire un prévisionnel unique, figé, expose l’entreprise à un risque important : celui de découvrir un écart critique une fois qu’il est trop tard pour agir. Simuler plusieurs hypothèses, un scénario optimiste, un scénario médian et un scénario dégradé, permet au contraire d’anticiper les tensions de trésorerie. Pour Domitille Brevot, une mauvaise utilisation de cet « outil » peut mettre l’activité en péril : « Il y a le prévisionnel conservateur, où l’on cherche à être le plus objectif possible, et le prévisionnel optimiste, celui qu’on présente au banquier pour décrocher un prêt. Le problème, ce n’est qu’aucun des deux ne prendra jamais en compte les facteurs extrinsèques : le Covid, la guerre en Ukraine, la hausse du coût des matières premières ou de l’énergie. » En conséquence, un scénario de croissance qui double chaque année entraîne mécaniquement des embauches programmées que la réalité ne financera pas. D’où l’intérêt de confronter plusieurs hypothèses (centrale, prudente, dégradée…) et de les réconcilier en continu avec les chiffres réels.
Cette approche par scénarios doit vraiment rentrer dans les habitudes à prendre : elle donne au dirigeant une vision claire des marges de manœuvre disponibles, et facilite le dialogue avec les partenaires financiers en cas de besoin.
Les indicateurs à suivre et les outils de pilotage
Piloter son entreprise « à vue » n’est plus possible face à la complexité croissante de l’environnement économique. Un suivi structuré, appuyé sur des outils adaptés, devient indispensable.
Il faut également disposer d’informations fraîches et contextualisées ! Un reporting produit plusieurs semaines après la clôture décrit le passé mais n’aide pas à arbitrer les paiements des prochains jours. Or, dans les faits, « les plus petites structures ont toujours un logiciel de facturation, mais leurs dirigeants ne pilotent pas forcément leurs données financières au jour le jour. L’expert-comptable gère la comptabilité, les déclarations de TVA, prépare les comptes annuels. C’est rarement un pilotage hebdomadaire », précise l’avocate.
Certaines structures intermédiaires compensent en partie ce manque en faisant appel à un DAF externalisé, quelques heures ou une journée par semaine. « Dès lors qu’on a un DAF, il sait faire des prévisionnels, anticiper et voir tout de suite s’il y a des difficultés, puis prévenir le dirigeant pour corriger ou prendre des mesures », souligne Domitille Brevot. Mais toutes les TPE et petites PME ne peuvent pas s’offrir cet accompagnement. Pour elles, un outil de gestion de trésorerie peut constituer un investissement vite rentabilisé : il permet de suivre les liquidités au fil du mois, de visualiser les encaissements et décaissements à venir et de se projeter à trois mois. Il ne remplace pas un DAF, mais donne au dirigeant une capacité d’anticipation beaucoup plus régulière.
Les indicateurs de trésorerie à suivre
Le suivi de la trésorerie repose sur l’articulation entre plusieurs notions complémentaires :
- Le plan de trésorerie, qui projette les encaissements et décaissements à venir
- Le tableau de flux de trésorerie, qui indique où est passé votre cash
- Le BFR, qui mesure le besoin de financement du cycle d’exploitation,
- Le Cash Conversion Cycle, qui évalue le délai entre le décaissement des dépenses et l’encaissement des ventes
- Le ratio capitaux propres / capital social
Suivre ces notions conjointement permet de détecter une dégradation bien avant qu’elle ne se traduise par une véritable tension de cash.
Le tableau de bord, pilotage au quotidien
Le tableau de bord constitue un système d’alerte précieux et un véritable outil d’aide à la prise de décision. Il permet d’ajuster votre trajectoire chaque mois ou trimestre. Un pilotage efficace repose sur des indicateurs suivis régulièrement, comme :
- Les écarts trésorerie prévisionnelle / trésorerie réelle
- Le carnet de commandes
- Les délais de paiement clients/fournisseurs
- La marge par activité ou produit
- Les ratios d’endettement et de capacité de remboursement.
Vous pouvez télécharger notre modèle de budget de trésorerie pour analyser vos écarts
Centraliser la donnée : la solution connectée
C’est tout l’apport d’une solution connectée à la facturation, aux comptes bancaires et aux engagements : elle rassemble des données jusque-là éclatées et rend les anomalies visibles plus tôt. « L’intérêt d’un outil, c’est qu’il alerte le dirigeant et lui offre une vision claire et complète de sa situation, au lieu de données dispersées qu’il découvre trop tard, résume Domitille Brevot. L’outil ne remplace ni l’expert-comptable ni le directeur financier, mais réduit la dépendance à des informations fragmentées. » Un enjeu d’autant plus sensible que le recouvrement public s’est durci : « Pendant le Covid, l’URSSAF était plutôt conciliante, il y avait peu d’assignations. Aujourd’hui, c’est terminé : j’ai vu une société être assignée en liquidation judiciaire par l’Urssaf pour environ 2 000 euros de part salariale. Le dirigeant n’a même pas reçu le courrier de convocation du tribunal et ne s’est pas présenté à l’audience. La liquidation judiciaire a été prononcée immédiatement. »
L’autodiagnostic : faire le point objectivement
Il est parfois difficile de prendre du recul sur le niveau de difficulté de sa propre entreprise. Plusieurs outils gratuits permettent d’objectiver la situation : le diagnostic Infogreffe, celui du CIP national, ou encore le diagnostic Opale de la Banque de France.
Téléchargez votre modèle de plan de trésorerie
Déployez-le dès ce mois-ci. Et si votre activité évolue vers une gestion de trésorerie plus exigeante, une multiplicité des comptes bancaires, nos équipes peuvent vous accompagner vers une solution qui suit votre croissance.
Je télécharge le modèle Excel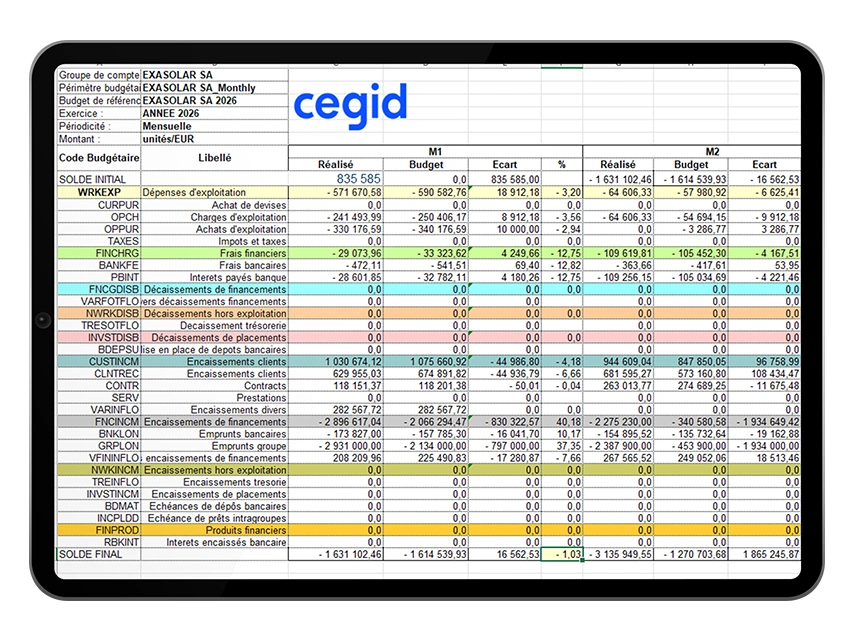
La solitude du dirigeant : le vrai facteur de bascule
Derrière les chiffres, se trouve un facteur humain non négligeable. Le dirigeant de PME porte seul la charge de l’exploitation, du commercial et de la gestion. La trésorerie, un sujet clé, est souvent celui qu’il repousse. « Le dirigeant a la tête dans le guidon. Il sait qu’il y a des difficultés, mais gère énormément de choses, souvent seul, est parfois épuisé. Il n’est donc pas toujours en mesure de prendre les décisions qui s’imposent », constate Domitille Brevot.
Cette solitude a un coût. La crainte de la dépense (solliciter un conseil ou engager une procédure) pousse à différer, ou à décider seul sans le recul nécessaire. Des choix non réfléchis qui reviennent bien plus cher, finalement. L’avocate se souvient notamment d’un dirigeant qui envisageait un redressement judiciaire pour geler son passif et lever des fonds : isolé et débordé, il a trop tardé.
Rompre cet isolement, en s’entourant tôt de professionnels et de pairs, reste l’un des leviers de prévention les plus sous-estimés.
Agir tôt : les solutions qui redonnent du temps
Plus un dirigeant agit tôt, plus les solutions restent nombreuses et efficaces. Plusieurs dispositifs permettent de gagner du temps, avant même d’envisager une procédure judiciaire.
Demander un échéancier
Le premier réflexe est parfois le plus simple : « Sur votre compte employeur URSSAF, vous pouvez demander un échéancier en expliquant votre situation, et vous l’obtenez presque toujours. Cela évite l’assignation et permet d’étaler la dette : vous gagnez du temps supplémentaire pour reconstituer votre trésorerie. Or beaucoup de dirigeants ignorent cette possibilité. »
Auprès de l’URSSAF et de la commission des chefs de services financiers (CCSF), il est possible d’étaler les dettes fiscales et sociales jusqu’à 36 mois. Pour les dettes bancaires, la médiation du crédit permet de renégocier directement avec les établissements financiers. Ces dispositifs administratifs, plus simples et rapides à mettre en œuvre qu’une procédure judiciaire, constituent souvent une première étape efficace pour soulager la trésorerie.
Les procédures préventives : mandat ad hoc et conciliation
Les procédures préventives (mandat ad hoc et conciliation) restent largement ignorées dans les TPME, alors qu’elles sont confidentielles et efficaces : « On se met autour d’une table avec les banquiers, on gèle le remboursement d’un prêt, on en allonge la durée, le tout de manière confidentielle. Et statistiquement, 70 % des dossiers en procédure préventive s’en sortent par le haut, parce qu’on a anticipé, avant d’être en état de cessation des paiements. »
Le mandat ad hoc constitue la procédure la plus souple. Elle permet de renégocier les dettes avec les principaux créanciers, sous l’égide d’un mandataire ad hoc désigné par le tribunal, et à l’initiative exclusive du dirigeant. Sa force réside dans sa confidentialité totale : ni les clients, ni les fournisseurs, ni les concurrents n’en sont informés.
La conciliation, plus encadrée, offre des garanties supplémentaires. Elle permet de trouver un accord avec plusieurs parties, avec l’aide d’un conciliateur, et reste possible même en cas de cessation de paiements depuis moins de 45 jours. L’accord obtenu peut être homologué pour plus de sécurité juridique, mais la confidentialité disparaît alors.
Le tribunal de commerce et le juge de la prévention
Il faut par ailleurs dédramatiser le recours au tribunal. « Les juges consulaires sont des entrepreneurs comme vous. À partir du moment où l’on se place sous leur protection, ils sont là pour aider, pas pour sanctionner : personne n’est jamais content de liquider une société », insiste l’avocate.
Un dirigeant peut solliciter un rendez-vous avec le juge de la prévention — gratuit et confidentiel — ou réaliser en amont un autodiagnostic en ligne accessible sur Infogreffe.
Bon à savoir
- Mandat ad hoc : procédure confidentielle, à l’initiative du dirigeant, hors cessation de paiements.
- Conciliation : possible jusqu’à 45 jours après la cessation de paiements, homologation optionnelle.
- Sauvegarde : procédure judiciaire préventive, avant cessation de paiements.
- Redressement judiciaire (RJ) : procédure judiciaire après cessation de paiements, avec objectif de poursuite d’activité.
- Liquidation judiciaire (LJ) : procédure judiciaire quand le redressement est manifestement impossible.
- Plan de redressement ou de sauvegarde ( anciennement appelé plan de continuation) : peut s’étaler jusqu’à 10 ans pour permettre le remboursement des créanciers.
S’entourer : les acteurs de la prévention
Un écosystème complet d’acteurs publics et privés se mobilise pour accompagner les entreprises en difficulté. Les centres d’information sur la prévention (CIP) constituent la première porte d’entrée, avec des entretiens gratuits et confidentiels menés par un trio d’experts : expert-comptable, avocat, ancien juge consulaire.
Au-delà de ce premier diagnostic, des dispositifs spécialisés prennent le relais selon la situation, comme le CODEFI pour les entreprises de moins de 400 salariés, qui propose notamment des prêts de restructuration. L’accompagnement ne se limite pas aux aspects financiers : un réseau de soutien humain s’est structuré avec des entités comme APESA pour l’accompagnement psychologique gratuit, 60 000 Rebonds pour transformer l’échec en rebond, ou encore Second Souffle et ses chefs d’entreprise bénévoles.
Comme le résume Maître Brevot, « il n’existe aucune honte à demander de l’aide. Les dirigeants que j’accompagne et qui s’en sortent le mieux sont ceux qui ont accepté tôt de s’entourer. »
Conclusion
« La trésorerie n’est pas qu’un indicateur comptable. C’est ce qui permet au dirigeant de garder la main et de décider tant qu’il a encore le choix. » Comme le rappelle Maître Brevot tout au long de cet article, la clé reste d’agir vite, de s’entourer des bons professionnels et d’utiliser les dispositifs de prévention existants. Chaque jour compte : plus l’action est précoce, plus les solutions restent nombreuses et efficaces. Le tribunal de commerce, les CIP, l’expert-comptable ne sont pas là pour sanctionner, mais pour aider à sauver l’entreprise. Les solutions existent : il ne tient qu’au dirigeant de franchir le pas.
Anticiper avec les solutions Cegid
Anticiper les difficultés financières grâce à un pilotage en temps réel, c’est ce que proposent les solutions Cegid. Avec de nombreux indicateurs de performance prédéfinis, les tableaux de bord Cegid transforment les données comptables et financières en informations exploitables pour une prise de décision éclairée. Automatisez les tâches répétitives, concentrez-vous sur l’analyse et l’action. Les alertes en temps réel signalent dès qu’un indicateur nécessite une attention particulière, donnant l’opportunité d’agir avant que la situation ne se dégrade.
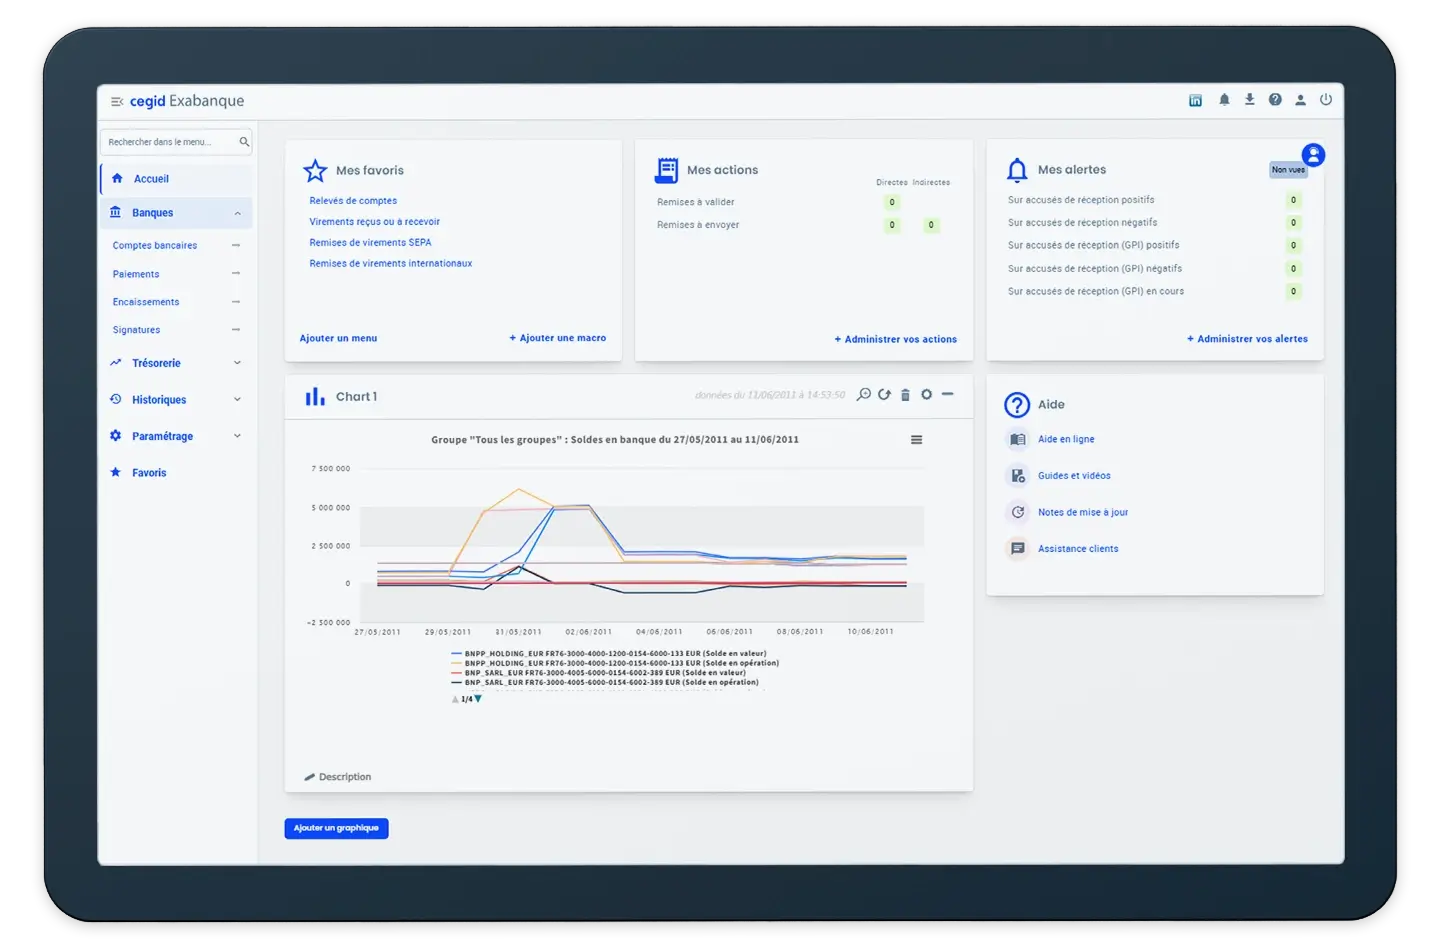
Cegid Exabanque
Cegid Exabanque aide les DAF à gérer les opérations bancaires et la trésorie de leur PME
- Communication bancaire EBICS
- Gestion de trésorerie optimisée
- Activation de la Verification of Payee
- Automatisation des flux (interface ERP)
Nos articles recommandés pour vous
Calculer la trésorerie nette : formules, analyse et interprétation
Guide : comment calculer la trésorerie nette de votre entreprise ? Formules détaillées, interprétation des résultats et conseils pour l'améliorer
Article 10 juillet 2026 14 min

Trésorerie négative : quelles solutions mettre en œuvre ?
Votre trésorerie est négative et vous souhaitez avoir des solutions pour sortir rapidement de vos difficultés financières ? Cet article est fait pour vous.
Article 20 janvier 2026 4 min
Quelles solutions de trésorerie choisir ? Comparatif des offres Cegid
Panorama des solutions de gestion de trésorerie et de communication bancaire et de prévisions de BFR. Faites facilement votre choix, selon votre besoin.
Article 22 juillet 2026 17 min