
Finance & Trésorerie
Le cash pooling est-il pour vous ? Principes et mise en œuvre
Le 24 février 2026
Modifié le 16 avril 2026
9 min
Qu’est-ce que le cash pooling ? Définition
La gestion de trésorerie groupe est tout un art pour le Trésorier. Il est en effet possible que certaines entités du groupe se retrouvent en déficit de trésorerie et aient besoin de recourir à des financements à court terme, alors que la santé financière du groupe au global est bonne. Dans ce cas, le cash pooling permet de venir en aide à ces filiales en difficulté, et de limiter le recours aux emprunts bancaires et réduire l’endettement.
Le principe est de centraliser la trésorerie au niveau de la holding, ou maison-mère, et de la redistribuer selon les besoins de chaque entité. Les filiales transfèrent leur solde créditeur vers le compte bancaire centralisateur de la holding (compte pivot*), c’est ce qu’on appelle un mouvement « upstream ». Et si le solde d’une des filiales est débiteur, la holding lui fournit les liquidités nécessaires pour équilibrer sa trésorerie, le flux financier sera « downstream ».
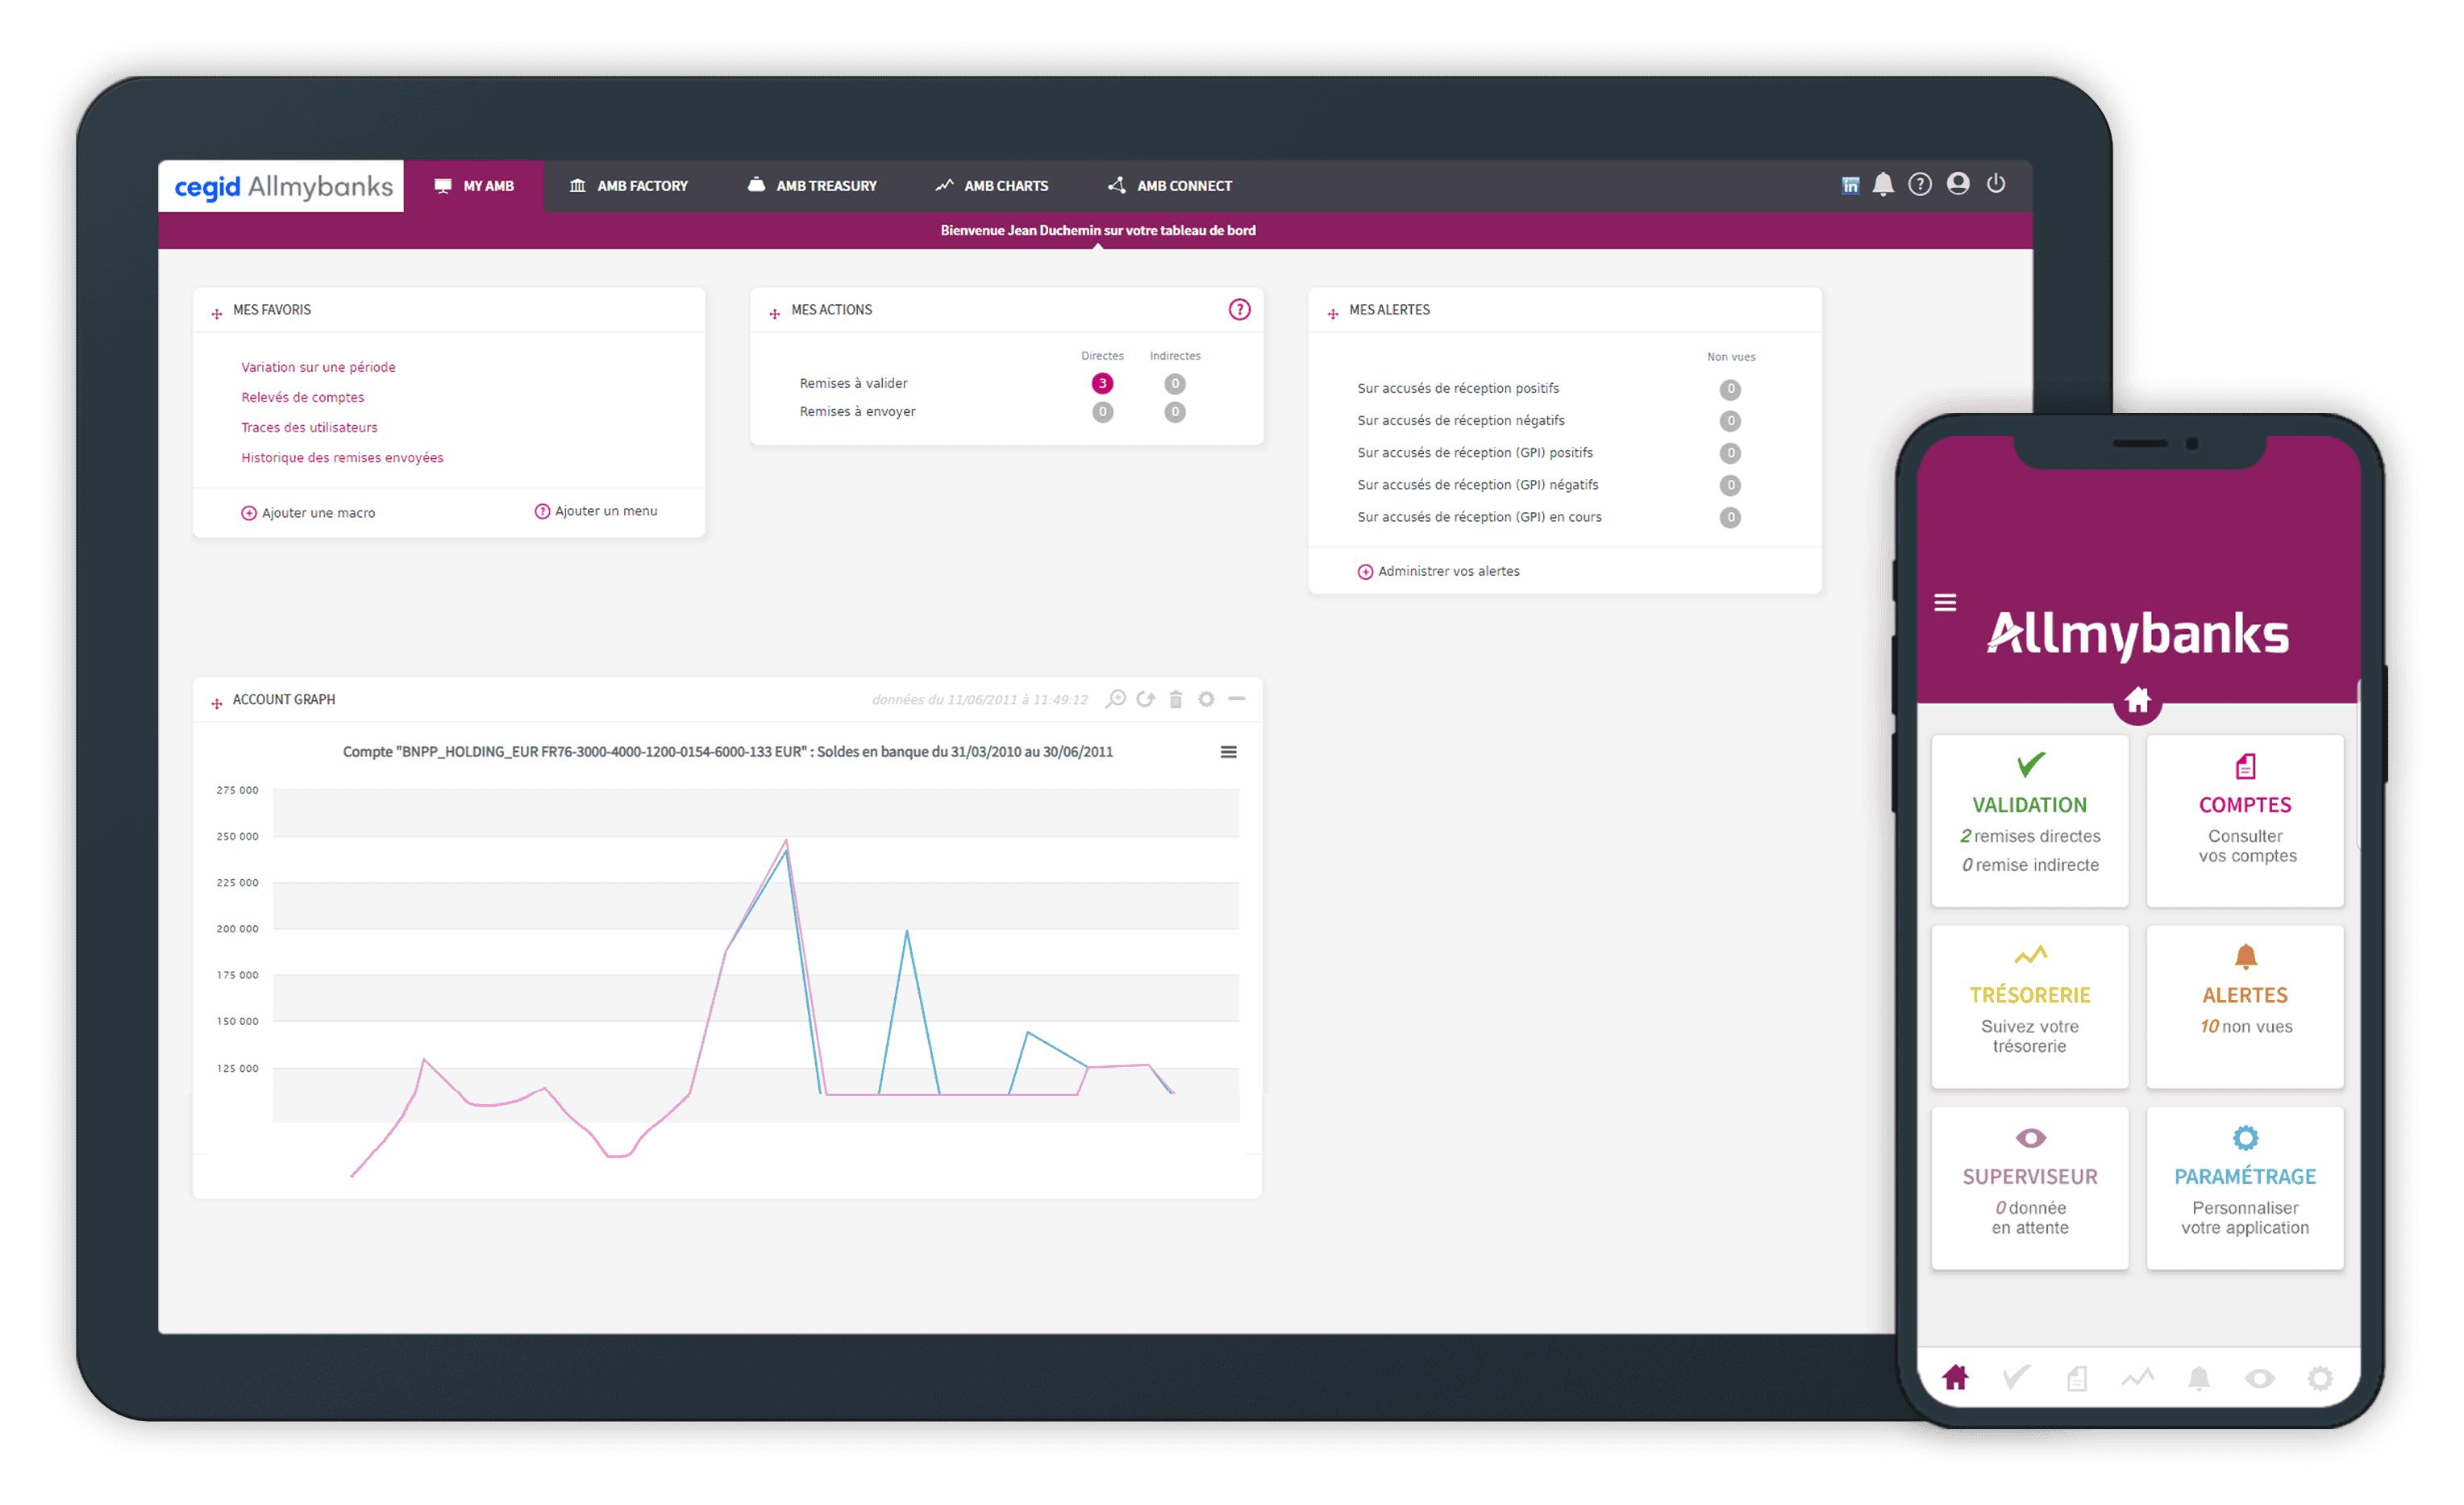
Les flux financiers sont déclenchés soit de manière automatique par la banque (automatique), soit par la trésorerie du groupe (manuellement ou à l’aide d’une solution de trésorerie comme Cegid Allmybanks). Selon les méthodes choisies, il peut s’agir de transferts réels de liquidités (physique) ou d’une simple addition fictive des soldes (notionnel).
Comment fonctionne le cash pooling ?
Choisir la méthode adaptée : physique, notionnelle ou hybride.
Cash pooling physique
Le cash pooling physique entraîne des mouvements réels de trésorerie entre le compte centralisateur de la société mère et les comptes des filiales. Il inclut différentes méthodes :
- Le cash pooling ZBA, pour Zero Balancing Account, qui consiste à remettre à zéro les soldes quotidiennement.
- Le cash pooling TBA, pour Target Balancing Account, qui vise à niveler les comptes lorsque leur solde créditeur dépasse un seuil spécifique, appelé pied de compte. En deçà de ce seuil, la centralisation des fonds n’a pas lieu. Les soldes débiteurs sont remis à zéro.
- Le cash pooling FBA, pour Fork Balancing Account, qui vise à équilibrer tous les soldes créditeurs et débiteurs lorsqu’ils sont respectivement supérieurs ou inférieurs à un seuil spécifique.
La centralisation peut être soit manuelle : l’entreprise initie les virements de trésorerie depuis un logiciel de gestion de trésorerie (cash pooling interne) ; soit automatique : la banque procède automatiquement à l’équilibrage des soldes.
Avantages : Centralisation effective des liquidités, visibilité immédiate, adaptée pour des flux importants à l’international.
Inconvénients : Génère de nombreux virements (et donc des frais bancaires), gestion contractuelle rigoureuse des flux intragroupe, exigences techniques de connexion entre entités.
Cash pooling notionnel
Le cash pooling notionnel simplifie la gestion des comptes bancaires des sociétés du groupe en les centralisant sans transfert physique de fonds. C’est pour cette raison que le cash pooling notionnel s’appelle également “fusion d’échelles d’intérêts”: les comptes bancaires ne sont pas réellement fusionnés en un seul compte, mais les taux d’intérêt sont appliqués sur la somme des soldes de ces comptes, ce qui permet de réduire les frais bancaires.
Avantages : Allège la gestion administrative, préserve l’autonomie des filiales, pas de frais de virements.
Inconvénients : Pratique restreinte à certains pays pour des raisons réglementaires ; nécessite une attention juridique et fiscale particulière selon les règlementations locales.
Cash pooling hybride
Cette solution combine cash pooling physique et notionnel selon les contraintes du groupe (présence géographique, filiales spécifiques), pour maximiser la flexibilité et l’efficacité.
Avantages : Permet d’adapter la technique aux particularités locales.
Inconvénients : Complexité de gestion accrue, nécessité de garantir la cohérence globale de la centralisation.
Cadre juridique et implications légales et fiscales
La centralisation des flux financiers de trésorerie expose le groupe à des risques si elle n’est pas correctement encadrée. La rédaction d’une convention de trésorerie intra groupe est incontournable : elle précise la méthode de pooling, la fréquence et les modalités des transferts, le taux d’intérêt intragroupe, et les modalités de remboursement ou de compensation.
Fiscalité & cash pooling international
D’un point de vue fiscal, l’administration s’assure que les taux pratiqués reflètent le marché (pleine concurrence) afin d’éviter des requalifications juridiques défavorables : taux trop avantageux, abondons de créance déguisés, garantie croisée non autorisée, etc. Une analyse des règlementations locales par pays ou zone géographique est indispensable dès la phase de conception avec un accompagnement pour structurer le cadre juridique.
Les 7 avantages du cash pooling
Le cash pooling présente de nombreux avantages pour les groupes :
- Une meilleure gestion des besoins et des excédents en liquidités de chacune des sociétés : le cash pooling assure une gestion optimisée des flux de trésorerie au sein du groupe. En effectuant des appels de fonds ou des virements en fonction des liquidités disponibles dans chaque filiale, il permet une allocation plus précise des ressources financières.
- Un meilleur autofinancement et une diminution du recours à l’emprunt : la centralisation du cash au sein du groupe facilite son utilisation là où il est nécessaire, réduisant ainsi le besoin de financements externes.
- Une réduction des coûts et frais bancaires liés aux découverts : en équilibrant les liquidités au sein du groupe, le cash pooling aide à éviter les situations de découvert dans certaines sociétés, réduisant ainsi les frais bancaires associés aux échelles d’intérêts.
- Des taux d’intérêt bancaires plus avantageux pour placements et financements : grâce à la gestion centralisée des liquidités et aux volumes de trésorerie plus importants, les entreprises peuvent bénéficier de taux d’intérêt plus favorables, tant pour leurs placements que pour leurs besoins de financement.
- Vision consolidée des liquidités : La direction financière a une vue d’ensemble qui facilite le pilotage de la gestion de trésorerie globale, la prise de décision pour l’ensemble du groupe.
- Harmonisation et renforcement du contrôle et de la sécurité : Les risques liés aux mouvements de fonds sont centralisés, harmonisés pour l’ensemble du process du traitement des opérations réduisant ainsi les risques de fraude..
- Mieux rémunérer les excédents : Grâce à une vision globale des liquidités, le groupe peut répartir les excédents de trésorerie entre différentes entités et ainsi obtenir de meilleurs rendements sur ses placements.
Comment mettre en place une gestion de trésorerie groupe efficace ?
Un article complet sur les bénéfices que vous retirerez à choisir une solution métier pour améliorer votre visibilité cash et gagner en performance financière.
Je lis l'articleQuels sont les inconvénients du cash pooling ?
- Perte d’autonomie pour les filiales : La gestion de trésorerie se centralise, ce qui peut limiter la liberté d’action locale.
- Contraintes juridiques, fiscales et réglementions locales : Certaines juridictions imposent des restrictions voire des interdictions de cash pooling, ou requièrent une documentation exigeante.
- Complexité opérationnelle : La mise en place nécessite une coordination rigoureuse, des outils adaptés et l’élaboration de conventions de trésorerie solides.
Cas où le cash pooling est inutile ou inadapté :
- Si les filiales opèrent dans des juridictions très restrictives ou incompatibles avec le cash pooling.
- Si le groupe est peu dispersé géographiquement ou a de faibles flux de trésorerie.
- Si les soldes restent très stables ou faiblement dispersés, rendant la centralisation peu pertinente.
Un diagnostic préalable est donc impératif pour confirmer la pertinence du cash pooling selon vos besoins et votre exposition aux contraintes locales.
Application pratique avec Cegid Allmybanks
Cegid Allmybanks accompagne les groupes à chaque étape du cash pooling, qu’il soit physique, notionnel ou hybride :
-> Si vous avez mis en place un cash pooling automatique avec votre banque, le logiciel Cegid Allmybanks peut générer automatiquement les écritures de cash pooling dans les comptes courants intragroupe. Le traitement est effectué au moyen d’informations inscrites par la banque dans le libellé de l’opération.
-> Si vous avez mis en place un cash pooling notionnel avec votre banque, Cegid Allmybanks permet de calculer les échelles fusionnées du groupe de centralisation “virtuel” et de vérifier les frais prélevés par votre banque.
-> Si vous n’avez pas mis en place de cash pooling bancaire, vous avez la possibilité avec Cegid Allmybanks de mettre en place un cash pool assisté : vous pouvez déclencher des virements d’équilibrage, via un assistant avec des règles pré-paramétrées (ZBA – Zero Balancing Account ou TBA – Target Balancing Account). Les virements d’équilibrage ainsi déclenchés sont transmis en banque, puis automatiquement transcrits dans les comptes courants intragroupe. Autre avantage, cette fonctionnalité vous permet de cash-pooler des comptes de différentes banques.
Exemple de Cash Pooling : comment Botanic a optimisé sa trésorerie ?
Défi : La gestion de la trésorerie de Botanic était complexe et manuelle. Avec 250 comptes dans 20 banques, l’équilibrage quotidien via des tableurs était chronophage et source d’erreurs, empêchant une vision consolidée et optimisée des liquidités du groupe.
Solution : Botanic a choisi Cegid Allmybanks pour sa simplicité et sa puissance. La solution SaaS a permis d’automatiser entièrement le processus de cash pooling et les équilibrages quotidiens, apportant sécurité et efficacité.
Résultats : Grâce à l’automatisation, Botanic a gagné en rapidité et en précision. Le groupe bénéficie désormais d’une gestion de trésorerie centralisée et optimisée, permettant des décisions plus fiables et agiles.
Lire le cas clientBénéfices de nos clients :
- Automatisation des mouvements d’équilibrage des comptes grâce à des règles paramétrées ou l’assistance manuelle guidée.
- Gestion centralisée et connectée avec vos banques partenaires pour un suivi précis de toutes les écritures de cash pooling.
- Traçabilité et reporting consolidé pour un meilleur pilotage et une conformité réglementaire renforcée à partir de tableaux de bord.
- Flexibilité multibanques : Cegid Allmybanks permet de gérer un cash pooling sur plusieurs établissements bancaires, avec des fonctionnalités avancées pour la gestion des mouvements interbanques et intragroupe.
“Nous sommes organisés via un cash pooling, donc toutes nos opérations de cash pooling, comme la génération d’intérêts, le contrôle de nos frais bancaires, sont nos principales priorités.” Franck Savary, Responsable Pôle Trésorerie pour la France, la Belgique et la Suisse chez Savencia, client de Cegid Allmybanks.

En structurant soigneusement votre démarche – du choix de la méthode à l’automatisation des processus – et en vous appuyant sur une solution SaaS experte comme Cegid Allmybanks, vous sécurisez la performance financière de votre groupe et gagnez en agilité, tout en maîtrisant les risques et les coûts de gestion de la trésorerie centralisée.
Conseils & mise en place du cash pooling
Voici les principales étapes pour déployer un cash pooling performant et conforme :
1. Analyser la structure du groupe et les flux de trésorerie
Cartographiez vos entités, devise, partenaires bancaires et typologie des flux pour vérifier la pertinence de la centralisation.
2. Définir les objectifs
Déterminez ce que vous attendez : optimisation de l’autofinancement, réduction du recours aux découverts bancaires, meilleure visibilité des liquidités, négociation de taux plus favorables.
3. Choisir la méthode adaptée
Sélectionnez le type de cash pooling (physique, notionnel, hybride) selon la volumétrie, la localisation et les contraintes réglementaires des entités.
4. Sélectionner un partenaire bancaire et une solution digitale performante
Favorisez une banque ou un éditeur disposant d’une expertise de la gestion de trésorerie des groupes et de connectivités adaptées (ex. SWIFT, EBICS), à l’image de Cegid Allmybanks.
5. Rédiger une convention de trésorerie solide
Appuyez-vous sur des spécialistes juridiques et fiscaux pour encadrer l’ensemble contractuellement.
6. Déployer la solution et former les équipes
Centralisez progressivement les comptes bancaires concernés, configurez l’outil digital, formez tous les acteurs et assurez une communication continue.
*Compte pivot
Un compte pivot est un compte bancaire central utilisé dans le cadre du cash pooling pour regrouper et consolider les soldes des différents comptes d’une organisation. Il sert de point de centralisation où les excédents ou déficits des comptes des filiales ou entités sont transférés, permettant ainsi une gestion optimisée de la trésorerie. Grâce au compte pivot, les entreprises peuvent équilibrer leurs liquidités, réduire les frais bancaires et maximiser les intérêts sur les excédents de trésorerie.
Vous souhaitez en savoir plus sur Cegid Allmybanks ?
Remplissez le formulaire et faites-vous rappeler !
Nos articles recommandés pour vous
Norme ISO 20022 : préparez-vous à la bascule dès maintenant
Les entreprises doivent se conformer à la norme ISO 20022 d'ici 2027 : feuille de route !
Article 2 septembre 2026 8 min
Quelles solutions de trésorerie choisir ? Comparatif des offres Cegid
Panorama des solutions de gestion de trésorerie et de communication bancaire et de prévisions de BFR. Faites facilement votre choix, selon votre besoin.
Article 22 juillet 2026 17 min
Pourquoi établir un budget de trésorerie : guide pratique pour votre entreprise
Anticiper les tensions, optimiser le BFR, décider vite : les 8 raisons d'établir un budget de trésorerie—et comment le piloter efficacement.
Article 16 juillet 2026 19 min