
Gestion des notes de frais
TVA intracommunautaire : comptabilisation, écritures et comptes
Le 29 mars 2022
Modifié le 2 octobre 2026
13 min
L'essentiel
La TVA intracommunautaire s’applique aux échanges entre entreprises assujetties de deux pays de l’UE. Le vendeur facture hors taxe, avec les deux numéros de TVA. L’acheteur autoliquide la TVA : il la comptabilise à la fois en TVA due (4452) et en TVA déductible (445662), sans rien payer au fisc. Le numéro de TVA du client se vérifie sur le service VIES.
L’essentiel à retenir sur la comptabilisation de la TVA intracommunautaire
- Autoliquidation neutre : lors d’une acquisition intracommunautaire, la TVA est collectée et déduite dans la même écriture. Pour un assujetti intégral, aucun décaissement.
- Deux comptes clés : le compte 4452 « TVA due intracommunautaire » au crédit et le compte 445662 « TVA déductible intracommunautaire » au débit.
- Livraison exonérée : une vente à un client assujetti dans un autre État membre est exonérée de TVA en France. Seul le montant HT est enregistré.
- Report sur la CA3 : acquisitions en ligne B2, TVA due en ligne A3, livraisons exonérées en ligne F2, TVA déductible en ligne 20.
- Exigibilité : la taxe devient exigible le 15 du mois suivant la livraison, ou à la date de facture si celle-ci est antérieure.
Qu’est-ce que la TVA intracommunautaire ?
Depuis 1993, l’Union européenne applique un régime particulier de TVA aux échanges entre entreprises assujetties établies dans des États membres différents. Ce régime concerne aujourd’hui les 27 pays de l’UE.
Dans ce cadre, on ne parle plus d’importations et d’exportations, mais d’acquisitions (achats) et de livraisons (ventes).
Pour une entreprise française, deux principes s’appliquent :
- Toute livraison à une entreprise assujettie dans un autre État membre est exonérée de TVA en France. L’acquéreur paie la TVA selon les règles de son pays.
- Toute acquisition auprès d’un fournisseur établi dans l’UE est imposable en France. L’acquéreur autoliquide la taxe : il la déclare et la déduit simultanément. Pour un assujetti intégral, l’opération est neutre en trésorerie.
Le numéro de TVA intracommunautaire
Chaque entreprise réalisant des opérations avec un partenaire établi dans un autre État membre doit disposer d’un numéro de TVA intracommunautaire. Ce numéro doit impérativement figurer sur les factures, côté vendeur comme côté acquéreur.
Où et comment obtenir son numéro de TVA intracommunautaire ?
En France, le numéro de TVA intracommunautaire se compose du code FR, suivi d’une clé à deux chiffres et du numéro SIREN de l’entreprise.
Le Service des Impôts des Entreprises (SIE) attribue automatiquement ce numéro à toute entreprise redevable de la TVA lors de son immatriculation. Le numéro figure ensuite sur les déclarations de TVA de l’entreprise.
Pour les entreprises en franchise en base de TVA (auto-entrepreneurs, micro-entreprises), l’attribution n’est pas automatique. La demande devient toutefois obligatoire dans deux cas :
- Achat ou vente de prestations de services à des professionnels établis dans un autre État membre.
- Acquisitions intracommunautaires de biens dépassant 10 000 € sur l’année civile précédente ou en cours, conformément au c du 2 du I de l’article 256 bis du Code général des impôts.
Vérifier le numéro d’un partenaire avant de facturer
Avant de facturer en exonération de TVA, le vendeur doit vérifier la validité du numéro de TVA de son client. Cette vérification s’effectue via le service en ligne VIES (VAT Information Exchange System) de la Commission européenne. La réponse est immédiate.
Trois bonnes pratiques à respecter :
- Conserver la preuve de la vérification VIES : c’est elle qui justifie l’exonération en cas de contrôle.
- Renouveler la vérification périodiquement pour les clients récurrents, un numéro pouvant être désactivé.
- Facturer avec TVA française si le numéro n’est pas valide, sous peine de rappel de taxe sur les opérations passées.
Comment comptabiliser une acquisition intracommunautaire de biens ?
Lorsqu’une entreprise française achète des biens à un fournisseur établi dans un autre État membre, elle applique le mécanisme d’autoliquidation. Concrètement, elle collecte la TVA et la déduit dans la même écriture. Pour approfondir ce mécanisme, consultez notre article sur l’autoliquidation de la TVA.
L’écriture comptable de la facture d’achat
Voici l’écriture type pour une facture de 10 000 € HT reçue d’un fournisseur allemand, avec un taux de TVA français de 20 % :
Compte Libellé Débit Crédit 607 Achats de marchandises 10 000 € 445662 TVA déductible intracommunautaire 2 000 € 401 Fournisseurs 10 000 € 4452 TVA due intracommunautaire 2 000 €
Point important : c’est le taux français qui s’applique (20 %, 10 % ou 5,5 % selon la nature du bien), et non le taux du pays du fournisseur.
Pour les factures libellées en devise étrangère (couronne suédoise, forint hongrois, etc.), la base imposable se convertit en euros au taux de change applicable à la date d’exigibilité de la taxe.
À quelle date la TVA devient-elle exigible ?
La règle est fixée par l’article 269 du Code général des impôts : la TVA devient exigible le 15 du mois suivant celui de la livraison. Toutefois, si la facture est émise avant cette date, l’exigibilité est avancée à la date de facture.
Conséquence pratique : une livraison fin juin facturée en juillet entraîne une TVA due en juillet (déclaration juillet) et non en juin. Cela peut créer un décalage entre le mois comptable et la période de TVA exigible, impactant la TVA collectée et déduite sur deux périodes différentes.
Cette date détermine également le taux de conversion pour les factures en devise.
Que faire quand le fournisseur a facturé sa TVA étrangère ?
Il arrive qu’un fournisseur facture par erreur sa TVA locale (TVA allemande, italienne, etc.). Cette situation se produit généralement lorsqu’il n’a pas obtenu ou validé le numéro de TVA de son client.
Dans ce cas :
- La TVA étrangère n’est pas déductible en France.
- Elle reste en charge ou fait l’objet d’une demande de récupération de TVA à l’étranger.
- La bonne pratique est de demander au fournisseur de corriger sa facture.
Passer cette TVA étrangère en TVA déductible française constitue une erreur immédiatement détectée lors d’un contrôle fiscal.
Comment comptabiliser une livraison intracommunautaire ?
Une vente à une entreprise assujettie dans un autre État membre est exonérée de TVA en France. La facture ne mentionne ni taux ni montant de taxe : le montant TTC est égal au montant HT.
Ce mécanisme peut générer un crédit de TVA pour les entreprises qui vendent principalement à l’export : elles collectent peu de TVA mais continuent à déduire celle de leurs achats.
Les mentions obligatoires sur la facture de vente
La facture doit comporter :
- Le numéro de TVA intracommunautaire du vendeur.
- Le numéro de TVA intracommunautaire de l’acquéreur.
- La mention exacte : « Exonération TVA, art. 262 ter-I du code général des impôts »
L’écriture comptable de la facture de vente
Voici l’écriture pour une vente de 8 000 € HT à un client espagnol :
Compte Libellé Débit Crédit 411 Clients 8 000 € 7072 Ventes de marchandises UE 8 000 €
Bonne pratique : utiliser un sous-compte avec un 2 en cinquième position (ex. : 7072) permet d’isoler les ventes intracommunautaires et de retrouver facilement l’assiette à reporter sur la déclaration. Ce paramétrage n’est pas une obligation du plan comptable général, mais une convention de travail répandue.
Que faire si le client ne fournit pas de numéro de TVA valide ?
Sans numéro de TVA valide au jour de la facturation, l’exonération ne s’applique pas. Le vendeur doit :
- Facturer avec la TVA française.
- Comptabiliser la TVA collectée au compte 44571.
L’écriture redevient celle d’une vente domestique classique.
Quels comptes du plan comptable utiliser ?
Voici le tableau récapitulatif des comptes à connaître pour la comptabilisation de la TVA intracommunautaire :
| Compte | Intitulé | Rôle | Sens habituel |
| 401 | Fournisseurs | Dette fournisseur | Crédit |
| 411 | Clients | Créance client | Débit |
| 4452 | TVA due intracommunautaire | TVA autoliquidée à reverser | Crédit |
| 445662 | TVA déductible intracommunautaire | TVA autoliquidée à déduire | Débit |
| 44566 | TVA déductible sur autres biens et services | Compte parent du 445662 | Débit |
| 44571 | TVA collectée | TVA sur ventes taxables en France | Crédit |
| Classe 6 | Charges | Achats de biens ou services | Débit |
| Classe 7 | Produits | Ventes de biens ou services | Crédit |
Précision importante : le compte 4452 correspond à la TVA due intracommunautaire. Pour la TVA déductible, la pratique consiste généralement à utiliser un sous-compte du 44566, souvent 445662. En revanche, certains utilisent le compte 445200 qui n’est pas approprié pour enregistrer de la TVA déductible, car il se rattache à la logique du compte 4452, dédié à la TVA due.
-> En cas de doute, référez-vous au plan de comptes en vigueur dans votre structure.
Le cas des immobilisations acquises dans l’UE
L’acquisition d’une immobilisation (machine, véhicule, matériel informatique) auprès d’un fournisseur européen suit le même mécanisme d’autoliquidation. Deux différences :
- Le débit se fait sur un compte de classe 2 (immobilisations).
- La TVA déductible sur immobilisations doit être isolée (ex. 44562 ou 445622) selon votre paramétrage. Elle suit le même mécanisme d’autoliquidation mais se justifie séparément en cas de contrôle..
La nomenclature exacte dépend du paramétrage de votre plan de comptes.
Comment déclarer la TVA intracommunautaire sur la déclaration CA3 ?
- Les acquisitions intracommunautaires de biens sont déclarées pour leur montant HT dans la rubrique correspondante, généralement la ligne B2 selon le millésime du formulaire. La TVA française doit être autoliquidée dans la partie relative à la TVA brute ou à la TVA due, au taux applicable. Lorsqu’elle est déductible, elle doit également être portée en déduction, généralement en ligne 20 pour les biens et services ou dans la rubrique des immobilisations lorsque cela est applicable.
- Les achats de prestations auprès d’un assujetti non établi en France, lorsque la TVA est autoliquidée par le preneur, sont déclarés pour leur montant HT en ligne A3 sur les formulaires utilisant cette codification. La TVA correspondante est déclarée dans la partie consacrée à la TVA due.
- Les livraisons intracommunautaires exonérées sont déclarées pour leur montant HT en ligne F2, sous réserve du respect des conditions d’exonération.
- La TVA déductible sur les autres biens et services est généralement portée en ligne 20, tandis que la TVA déductible sur les immobilisations relève de la ligne dédiée à ces biens.
Le report depuis la comptabilité dépend du paramétrage du logiciel et des codes TVA, et non du seul mouvement des comptes 4452 ou 445662. Il convient de vérifier le formulaire 3310-CA3-SD et sa notice correspondant à la période déclarée, car les intitulés et la numérotation peuvent changer.
Les lignes à servir pour les acquisitions et les livraisons
| Opération | Ligne CA3 | Montant à reporter |
| Acquisitions intracommunautaires de biens | B2 | Montant HT |
| TVA due sur acquisitions intracommunautaires | A3 | Montant de TVA |
| Livraisons intracommunautaires exonérées | F2 | Montant HT |
| TVA déductible sur autres biens et services | Ligne 20 | Montant de TVA |
Attention : la numérotation des lignes peut évoluer selon le millésime. Vérifier chaque année le formulaire 3310-CA3 en vigueur.
Solder les comptes 445 après chaque déclaration
Après chaque déclaration, les comptes de TVA (collectée, déductible, due intracommunautaire) doivent être soldés par une écriture de liquidation. Le solde restant correspond au montant à décaisser ou au crédit de TVA.
Sans cette opération, les soldes s’accumulent d’un exercice à l’autre, rendant la balance impossible à justifier lors de la révision comptable.
Déclarations complémentaires : ce qu’il faut savoir depuis 2022
Depuis 2022, les obligations déclaratives se sont restructurées :
- ERTVA (Etat Récapitulatif TVA) : volet fiscal TVA (obligation pour toutes les entreprises)
- EMEBI (Enquête Mensuelle sur les Echanges de Biens Intra-Union européenne : volet statistique (INSEE, selon interrogation)
Ces deux obligations coexistent de manière indépendante. L’e-reporting s’ajoute à l’ERTVA, il ne la remplace pas. Aucune déclaration douanière n’est requise pour les acquisitions intracommunautaires.
Les acquisitions et livraisons intracommunautaires sont intégrées à l’e-reporting obligatoire dès septembre 2026 pour les grandes entreprises.
Ce qui change avec l’e-reporting à partir de septembre 2026
Les acquisitions et livraisons intracommunautaires entrent dans le périmètre de l’e-reporting des transactions. Le calendrier de la facturation électronique prévoit :
- 1er septembre 2026 : obligation pour les grandes entreprises et ETI.
- 1er septembre 2027 : obligation pour les PME, TPE et micro-entreprises.
Comment Cegid Notilus fiabilise la TVA de vos factures et frais engagés dans l’UE ?
La difficulté n’est pas de connaître les comptes à utiliser. Elle réside dans le traitement de centaines de justificatifs chaque mois sans erreur de saisie.
Cegid Notilus apporte trois réponses concrètes :
- Reconnaissance automatique des montants de TVA, de la devise et du taux grâce à la technologie OCR, ce qui élimine la ressaisie manuelle.
- Distinction TVA récupérable / non récupérable dès la capture du justificatif, là où se produisent la plupart des erreurs.
- Archivage à valeur probante des justificatifs, pièce exigée en cas de contrôle fiscal.
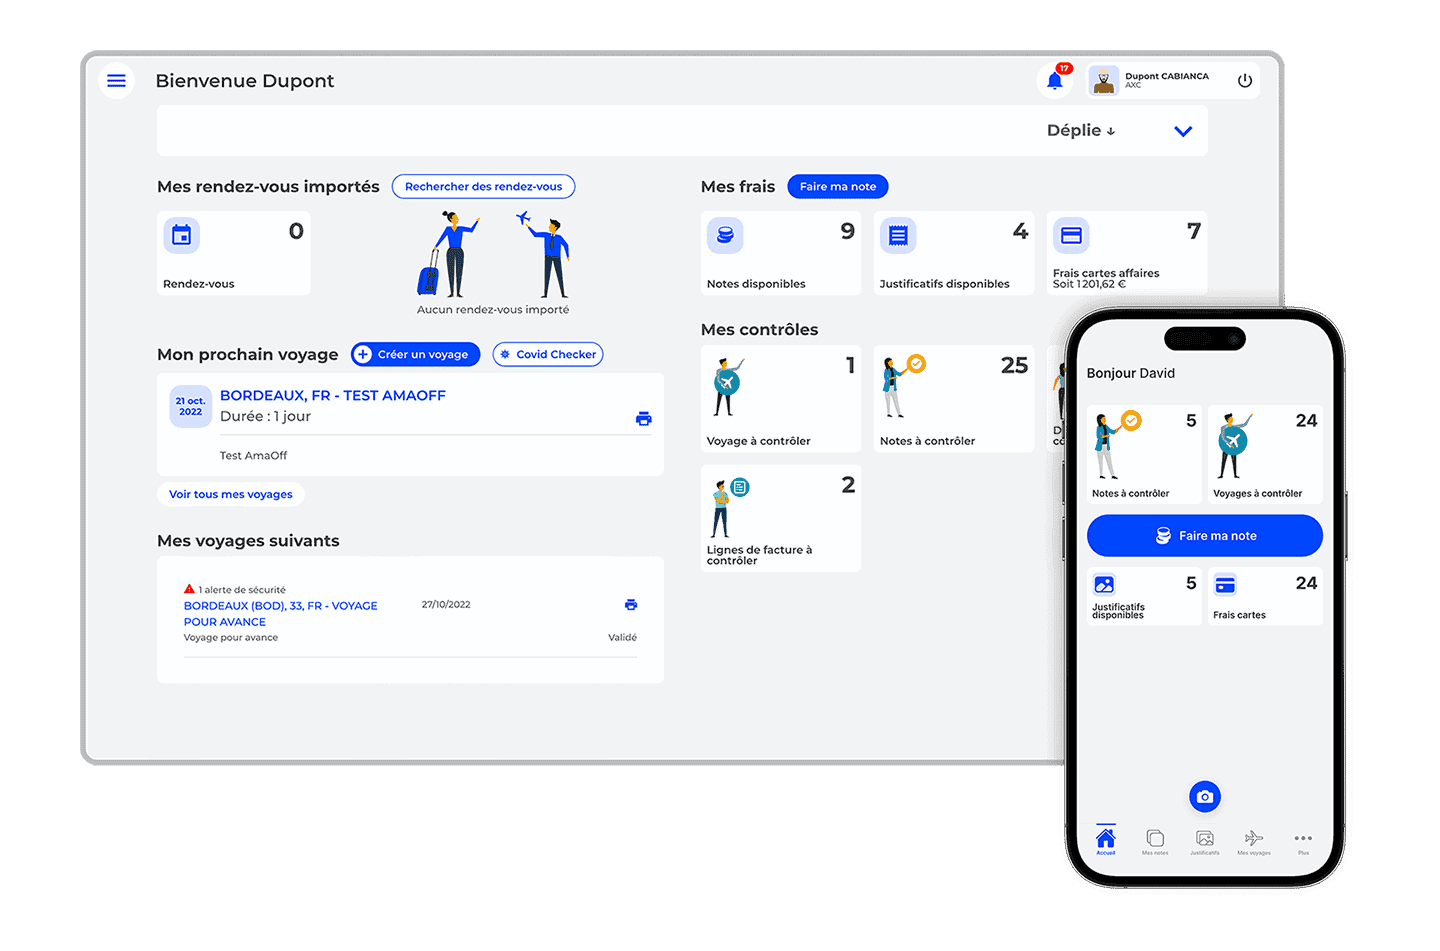
Cegid Notilus simplifie votre quotidien !
Gagnez 70% de temps dans la gestion de vos notes de frais ! Avec notre OCR, tous les champs tels que la TVA, la devise ou le montant, sont automatiquement détectés. Avec l’archivage à valeur probante, vos justificatifs de frais sont conservés dans un cloud sécurisé.
Je découvre la solutionNos articles recommandés pour vous
Le guide complet pour tout savoir sur la comptabilisation des notes de frais
Guide de la comptabilisation des notes de frais : préparation des notes, comptes à utiliser et règles de remboursement.
Article 5 octobre 2026 15 min

Repas d’affaires : guide complet pour comprendre règles, fiscalité et bonnes pratiques
Repas d’affaires : définition, règles fiscales, frais déductibles et bonnes pratiques pour mieux gérer vos dépenses professionnelles.
Article 2 octobre 2026 10 min

Note de frais de déplacement : guide complet pour comprendre, calculer et les gérer
Comment rédiger et rembourser une note de frais de déplacement en 2026. Règles URSSAF, justificatifs, barème kilométrique et modèles ...
Article 2 octobre 2026 10 min
Comment comptabiliser un achat de prestations de services dans l’UE ?
Les prestations de services entre professionnels (B2B) établis dans deux États membres suivent une règle similaire : le service est taxable au lieu d’établissement du preneur. L’entreprise française qui achète une prestation à un prestataire européen doit donc autoliquider la TVA.
L’écriture comptable et ce qui change par rapport aux biens
Voici l’écriture pour une prestation de conseil de 5 000 € HT facturée par un prestataire irlandais :
Compte Libellé Débit Crédit 6226 Honoraires 5 000 € 445662 TVA déductible intracommunautaire 1 000 € 401 Fournisseurs 5 000 € 4452 TVA due intracommunautaire 1 000 €
Le mécanisme est identique à celui des biens. Seuls changent le compte de charge (services extérieurs de classe 6) et l’obligation déclarative associée.
La déclaration européenne de services (DES)
Les prestations de services intracommunautaires rendues par une entreprise française à des clients assujettis dans d’autres États membres font l’objet d’une Déclaration Européenne de Services (DES).
Trois points à retenir :