
Gestion des notes de frais
Le guide complet pour tout savoir sur la comptabilisation des notes de frais
Le 21 décembre 2021
Modifié le 9 septembre 2026
15 min
Comptabilisation d’une note de frais : ce qu’il faut retenir
Avant d’entrer dans le détail, voici l’essentiel à garder en tête :
- Une note de frais génère une écriture à trois lignes : une charge de classe 6 au débit, la TVA déductible au débit (compte 44566), et la dette envers le salarié au crédit (compte 421).
- Le compte 421 (Personnel – Rémunérations dues) enregistre le montant à rembourser au salarié.
- La TVA n’est pas toujours récupérable : oui sur les péages, la restauration et le carburant ; non sur l’hébergement des salariés et les transports (train, avion).
- Une facture complète est obligatoire au-delà de 150 € HT pour déduire la TVA. Un simple ticket ne suffit plus.
- Le remboursement passe généralement par le journal des opérations diverses, puis par le journal de banque au moment du paiement.
- Tout dépassement des plafonds URSSAF bascule au compte 6414 et devient soumis à cotisations.
Comment enregistrer une note de frais en comptabilité ?
L’enregistrement d’une note de frais suit une logique simple, à condition de bien identifier chaque composante de la dépense. L’objectif : traduire fidèlement la charge engagée, récupérer la TVA quand c’est possible et matérialiser la dette de l’employeur envers le salarié.
Les trois lignes de l’écriture : charge, TVA, dette envers le salarié
Une note de frais de déplacement se décompose toujours de la même manière. Prenons une dépense réglée par le salarié et remboursable par l’employeur :
- Au débit, le ou les comptes de charges de classe 6, pour le montant hors taxes de la dépense.
- Au débit, le compte 44566 (TVA déductible sur autres biens et services), pour la TVA récupérable.
- Au crédit, le compte 421 (Personnel – Rémunérations dues), pour le montant total TTC que vous devez au salarié.
Cette écriture comptable de note de frais doit toujours être équilibrée : la somme des débits (charge + TVA) égale le crédit (dette envers le salarié). Lorsque la TVA n’est pas récupérable, elle reste intégrée au montant TTC de la charge, sans passer par le compte 44566.
Dans quel journal comptabiliser la note de frais ?
La constatation de la dette se fait le plus souvent dans le journal des opérations diverses (OD), car la note de frais n’est pas une facture fournisseur classique. Certaines entreprises choisissent toutefois de passer par le journal des achats lorsqu’elles traitent la note de frais comme un achat de prestation. Les deux approches sont admises, l’essentiel étant de rester cohérent d’un exercice à l’autre.
Le règlement au salarié, lui, s’enregistre dans le journal de banque au moment du décaissement effectif.
L’écriture de remboursement au salarié
Une fois la dette constatée, le remboursement solde le compte 421 :
- Au débit, le compte 421, pour éteindre la dette envers le salarié.
- Au crédit, le compte 512 (Banque), pour le montant versé.
Cette seconde écriture ferme le cycle : la charge est comptabilisée, la TVA récupérée et le salarié remboursé.
Exemple d’écriture comptable : un déplacement avec hôtel, restaurant et péage
Rien ne vaut un cas concret. Imaginons un collaborateur en déplacement qui engage les dépenses suivantes (TVA à 20 % pour la restauration et le péage, 10 % pour l’hôtel) :
- Péage : 24 € TTC (20 € HT + 4 € de TVA récupérable)
- Restaurant : 36 € TTC (30 € HT + 6 € de TVA récupérable)
- Hôtel : 110 € TTC (TVA non récupérable, donc conservée dans la charge)
L’écriture de constatation se présente ainsi :
| Compte | Libellé | Débit | Crédit |
| 6251 | Voyages et déplacements (péage) | 20,00 | |
| 6256 | Missions (restaurant) | 30,00 | |
| 6256 | Missions (hôtel, TVA incluse) | 110,00 | |
| 44566 | TVA déductible | 10,00 | |
| 421 | Personnel – Rémunérations dues | 170,00 |
Le total débit (20 + 30 + 110 + 10 = 170 €) équilibre bien le crédit de 170 €. Notez que la TVA de l’hôtel n’apparaît jamais au compte 44566 : elle gonfle simplement le montant de la charge, faute d’être récupérable.
Au moment du remboursement des frais professionnels, vous soldez le compte 421 par le crédit du compte 512 pour 170 €.
Quels comptes utiliser pour comptabiliser une note de frais ?
Le choix du compte dépend de la nature de la dépense et de la qualité du bénéficiaire. Voici les repères indispensables pour la comptabilisation des notes.
Les comptes de charges à débiter (classe 6)
Chaque type de dépense correspond à un compte précis :
- 6251 – Voyages et déplacements : transports (train, avion, taxi), péages, parking.
- 6256 – Missions : repas et hébergement du collaborateur seul en déplacement.
- 6257 – Réceptions : repas d’affaires avec des clients ou fournisseurs.
- 6234 – Cadeaux à la clientèle.
- 6064 – Fournitures administratives.
- 626 – Frais postaux et de télécommunication.
Le bon usage du compte 6256 est fréquent puisqu’il couvre l’essentiel des frais de mission (repas et nuitées) engagés par un salarié seul.
Les comptes de tiers à créditer : 421, 425 et 455
La dette envers le bénéficiaire s’enregistre selon sa situation :
- 421 – Personnel – Rémunérations dues : le cas général pour un salarié (ou 467 « Autres comptes débiteurs ou créditeurs » pour les tiers non salariés.)
- 425 – Personnel – Avances et acomptes : pour solder une avance de frais déjà versée au salarié.
- 455 – Associés – Comptes courants : pour un dirigeant ou associé.
Pour une entreprise individuelle, on utilise le compte 108 (Compte de l’exploitant) à la place du 455.
Le compte 44566 de TVA déductible
Le compte 44566 (TVA déductible sur autres biens et services) recueille la TVA récupérable sur les notes de frais éligibles. Il ne doit être mouvementé que lorsque les conditions de déduction sont réunies : dépense professionnelle, justificatif conforme et absence d’exclusion légale.
Le compte 6414 quand le remboursement est soumis à cotisations
Lorsqu’un remboursement dépasse les plafonds d’exonération URSSAF, la fraction excédentaire est requalifiée en élément de rémunération. Elle s’enregistre alors au compte 6414 (Indemnités et avantages divers) et entre dans l’assiette des cotisations sociales.
Frais réels ou allocation forfaitaire : quel impact sur la comptabilisation ?
Le choix des méthodes entre frais réels et allocation forfaitaire influence directement la façon de comptabiliser et de justifier les dépenses. Ce distinguo « frais réels ou allocation forfaitaire » conditionne aussi le traitement social du remboursement des frais professionnels.
Le remboursement aux frais réels
Au réel, l’entreprise rembourse le montant exact de la dépense des frais de déplacement, sur présentation d’un justificatif. La comptabilisation reprend la logique des trois lignes vue plus haut : charge, TVA récupérable le cas échéant, et dette envers le salarié. C’est la méthode la plus précise et la plus sécurisée en cas de contrôle, car chaque euro est adossé à une pièce. Ces montants versés sont exonérés de cotisations sociales pour l’employeur, et non imposables à l’impôt sur le revenu pour le salarié.
L’allocation forfaitaire et les plafonds URSSAF 2026
L’allocation forfaitaire consiste à verser un montant prédéfini, sans justificatif du montant réel, dans la limite des plafonds fixés par l’URSSAF. En 2026, les principaux seuils d’exonération sont :
- 21,40 € pour un repas contraint pris au restaurant.
- 10,40 € pour un repas / restauration hors des locaux de l’entreprise
- 7,50 € pour une restauration sur le lieu de travail.
En deçà de ces montants, l’allocation reste exonérée de cotisations. Au-delà, l’excédent bascule au compte 6414 et devient soumis à cotisations sociales.
Comptabiliser les indemnités kilométriques (barème 2026)
L’indemnité kilométrique rembourse l’usage d’un véhicule personnel à des fins professionnelles. Le barème 2026, publié le 9 avril 2026, reste identique à celui de 2025. Voici les valeurs de référence jusqu’à 5 000 km (d = distance parcourue) :
| Puissance fiscale | Formule (jusqu’à 5 000 km) |
| ≤ 3 CV | d × 0,529 |
| 4 CV | d × 0,606 |
| 5 CV | d × 0,636 |
| 6 CV | d × 0,665 |
| ≥ 7 CV | d × 0,697 |
Ces indemnités se comptabilisent au compte 6251. Aucune TVA n’est récupérable sur les indemnités kilométriques.
Point de vigilance : Pensez à récupérer une copie de la carte grise avant tout remboursement : c’est une vérification simple qui évite bien des redressements.
Quelle TVA peut-on récupérer sur les notes de frais ?
La TVA sur note de frais obéit à des règles strictes. Une bonne maîtrise vous permet de récupérer ce qui est dû, sans prendre le risque d’une déduction indue.
Les conditions pour déduire la TVA
Trois conditions doivent être réunies :
- La dépense est engagée pour les besoins de l’entreprise.
- La TVA figure sur un justificatif conforme.
- La dépense n’entre pas dans une catégorie exclue par la loi.
Point de vigilance : au-delà de 150 € HT, une facture complète mentionnant les coordonnées de l’entreprise est obligatoire. Un simple ticket de caisse ne permet plus la déduction.
Les dépenses qui ouvrent droit à déduction
La TVA est récupérable sur :
- La restauration (frais de repas du collaborateur ou repas d’affaires).
- Les péages et le stationnement.
- Les locations de voiture.
- Le carburant : 80 % pour les véhicules de tourisme, 100 % pour les utilitaires. Depuis 2022, l’essence est alignée sur le régime du gazole.
Les dépenses exclues du droit à déduction
La TVA n’est pas récupérable sur :
- L’hébergement des salariés et des dirigeants (CGI, annexe II, art. 206 IV-2-2°).
- Les transports de personnes : train, avion, taxi.
Une nuance utile : la TVA sur l’hébergement redevient déductible lorsque la nuitée concerne un tiers (un client, par exemple), et non un collaborateur de l’entreprise. Pour une dépense engagée dans un autre État membre de l’UE, la récupération ne suit pas ce schéma : elle relève de la TVA intracommunautaire sur notes de frais, avec ses propres écritures.
Comment préparer les notes de frais pour fiabiliser leur comptabilisation ?
Une comptabilisation fiable commence bien avant l’écriture. L’organisation en amont fait gagner un temps considérable et réduit fortement le risque d’erreur pour l’employeur.
Un modèle de déclaration commun à toute l’entreprise harmonise les demandes et limite les oublis de mentions obligatoires. Classez ensuite les notes par type de dépense (repas, hébergement, transport, réceptions) et par ordre chronologique : la consultation lors d’un contrôle interne ou d’une requête URSSAF s’en trouve grandement facilitée.
L’obligation de justificatif doit être connue de tous les collaborateurs. C’est pourquoi l’archivage à valeur probante est devenu incontournable : il garantit l’intégrité et la conservation des pièces sur toute la durée légale, sans conserver de papier.
Notes de frais du dirigeant : les spécificités comptables
La note de frais dirigeant suit les mêmes principes de fond, mais avec deux particularités.
D’abord, le compte de tiers diffère. Pour un dirigeant ou associé, la dette s’enregistre au compte 455 (Associés – Comptes courants) plutôt qu’au 421. Dans une entreprise individuelle, on utilise le compte 108 (Compte de l’exploitant). Le cas du président de SASU, assimilé salarié, obéit à des règles propres (souvent via le compte 467) : voir notre guide dédié à la note de frais en SASU.
Ensuite, la vigilance est renforcée. Les frais du dirigeant sont scrutés de près en cas de contrôle. Chaque dépense doit présenter un caractère professionnel avéré et un justificatif solide. Les règles de TVA restent identiques : notamment, l’hébergement du dirigeant n’ouvre pas droit à déduction.
Points de vigilance en cas de contrôle URSSAF
Un contrôle URSSAF sur les notes de frais cible souvent les notes de frais. Voici les trois écueils les plus fréquents.
L’allocation forfaitaire appliquée à tort
Verser une allocation forfaitaire sans respecter les conditions d’exonération (situation de déplacement réelle, montant dans les plafonds) expose à un redressement. L’excédent aurait dû être soumis à cotisations et comptabilisé au compte 6414.
Les frais remboursés sans justificatif
Un remboursement sans pièce probante peut être requalifié en complément de rémunération, donc soumis à cotisations. La conservation des justificatifs de notes de frais de façon systématique est votre meilleure protection.
Les notes de frais excessives
Des montants manifestement disproportionnés ou récurrents attirent l’attention. Une politique de frais claire, assortie de plafonds internes, permet de démontrer votre bonne foi et de cadrer les pratiques.
Notes de frais et facturation électronique : ce qui a changé au 1er septembre 2026
La réforme de la facturation électronique est entrée en vigueur le 1er septembre 2026. La note de frais, en tant que telle, n’entre pas directement dans le flux de facturation électronique : elle reste un document interne à l’entreprise.
En revanche, les justificatifs fournisseurs associés (factures d’hôtel, de restaurant, de location) seront de plus en plus dématérialisés. Cette évolution renforce l’importance d’un archivage à valeur probante capable de collecter, conserver et rattacher ces pièces électroniques à chaque note de frais.
Automatiser la comptabilisation des notes de frais avec Cegid Notilus
La gestion des notes de frais reste chronophage et exposée aux erreurs si elle est manuelle: mauvaise ventilation de comptes, TVA oubliée, plafond dépassé sans détection. L’automatisation change la donne, y compris sans équipe dédiée.
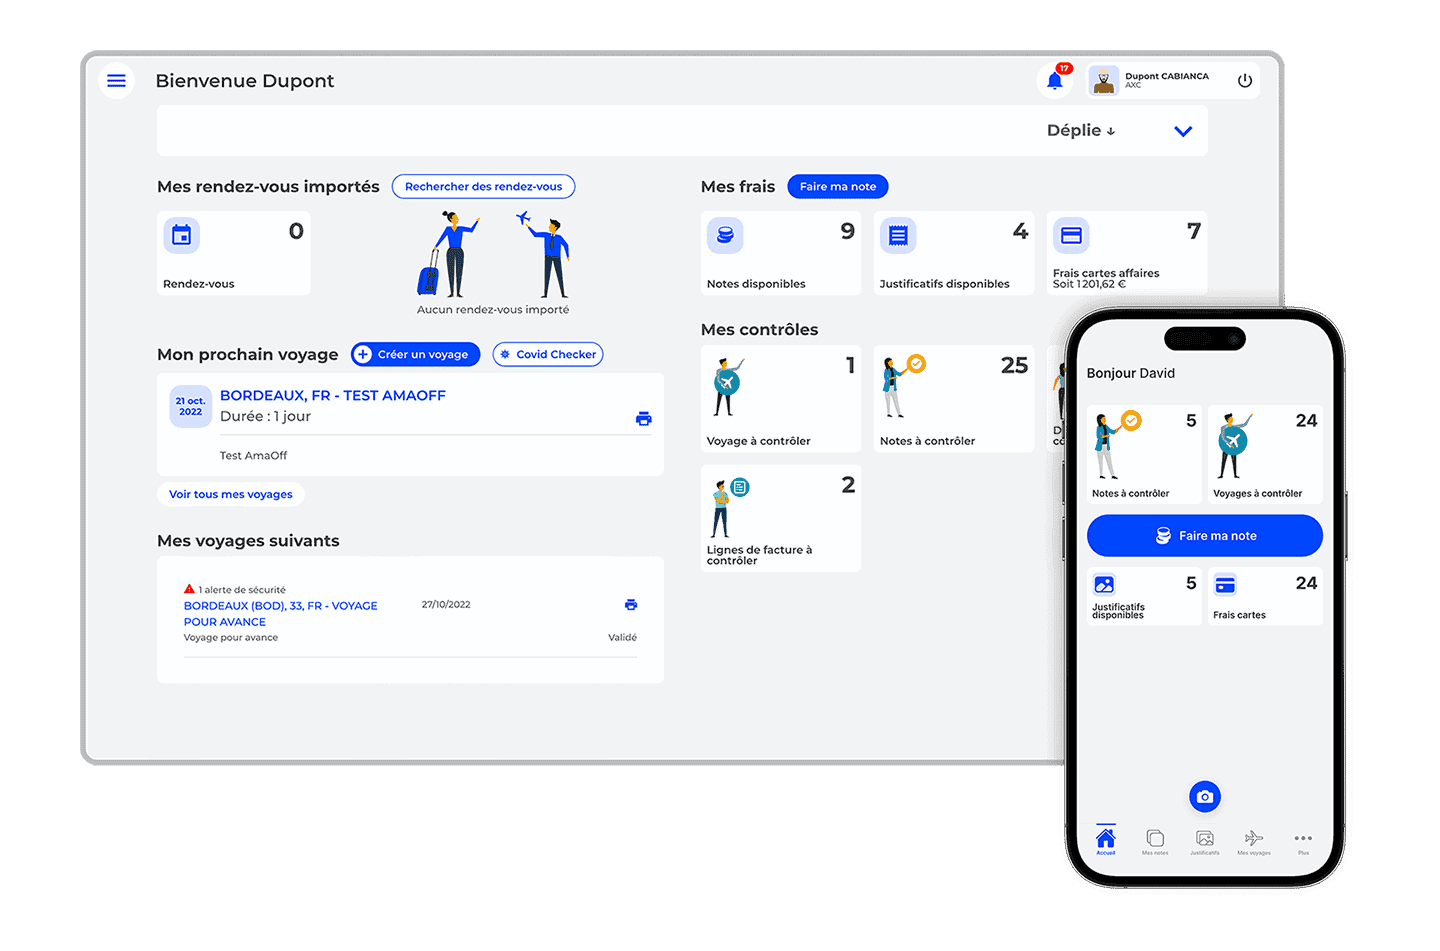
Avec le logiciel de gestion des notes de frais Cegid Notilus, vous gagnez jusqu’à 70 % de temps sur la gestion des notes de frais (source : données Cegid Notilus). Une simple photo du justificatif suffit : l’OCR détecte automatiquement les champs clés (montant, devise, TVA), ce qui supprime la ressaisie et fiabilise la ventilation comptable. L’archivage à valeur probante conserve vos justificatifs dans un cloud sécurisé pendant 10 ans, un atout précieux face à la dématérialisation croissante des factures fournisseurs.
Côté comptabilité, la ventilation des dépenses et la génération des écritures se font de façon automatisée avec la solution Cegid Notilus.
Le résultat est concret : moins d’erreurs, un remboursement plus rapide des collaborateurs dans des délais raisonnables, une meilleure conformité et une visibilité claire sur vos dépenses.
Cegid Notilus simplifie votre quotidien !
Gagnez 70% de temps dans la gestion de vos notes de frais ! Avec notre OCR, tous les champs tels que la TVA, la devise ou le montant, sont automatiquement détectés. Avec l’archivage à valeur probante, vos justificatifs de frais sont conservés dans un cloud sécurisé.
Je découvre la solutionNos articles recommandés pour vous
Dématérialisation des notes de frais : guide complet 2026
Cadre légal, avantages, risques URSSAF et choix de logiciel : tout savoir sur la dématérialisation des notes de frais pour votre entreprise.
Article 24 mars 2026 12 min
Notes de frais à l’international : le guide pour gérer sans erreur ni fraude
Dès qu'un collaborateur franchit la frontière, trois questions se posent simultanément : quel taux de change appliquer sans risquer un redressement URSSAF, quelle TVA est récupérable selon le pays, et…
Article 21 avril 2026 12 min
Carte bancaire et notes de frais : comprendre les usages et éviter les erreurs
La carte bancaire professionnelle est souvent présentée comme la solution pour en finir avec les avances de frais. En pratique, elle simplifie certains flux mais ne supprime ni les obligations…
Article 1 septembre 2026 13 min
Comment le remboursement apparaît-il sur le bulletin de paie ?
Le montant remboursé sur le bulletin de paie peut figurer de deux façons, selon son traitement social. Pour en comprendre les mécanismes dans leur ensemble, il est utile de se référer aux règles du défraiement des notes de frais :
Cette distinction reflète directement le choix comptable opéré en amont : un remboursement dans les plafonds reste neutre socialement, tandis qu’un dépassement passé au compte 6414 se retrouve intégré au brut.