
ERP Grandes entreprises
Rapport CSRD : contenu, exemple, normes ESRS et rédaction
Le 3 juin 2024
Modifié le 10 septembre 2026
3 min
Cet article détaille ce qu'il doit contenir, propose un exemple de structure et explique comment le rédiger. Car produire ce rapport est avant tout un défi de collecte et de fiabilisation des données, et pas seulement un exercice rédactionnel. Et le cadre réglementaire a sensiblement évolué en 2025-2026 avec les directives stop-the-clock et Omnibus.
L’essentiel à retenir sur le rapport CSRD
- Définition : le rapport de durabilité CSRD est la publication obligatoire des informations extra-financières d’une entreprise, intégrée à son rapport de gestion.
- Ce qu’il doit contenir : les résultats de l’analyse de double matérialité, la gouvernance et le modèle d’affaires (ESRS 2), la stratégie et les politiques pour chaque enjeu matériel, et les indicateurs ESG chiffrés alignés sur les normes ESRS.
- Sa forme : une section dédiée du rapport de gestion, publiée au format électronique ESEF (xHTML avec balisage iXBRL), certifiée par un commissaire aux comptes ou un organisme tiers indépendant (OTI) en assurance limitée.
- Qui est concerné : depuis la directive Omnibus I (UE 2026/470, en vigueur le 18/03/2026), le seuil est relevé à plus de 1 000 salariés ET plus de 450 M€ de chiffre d’affaires net, sortant environ 80 % des entreprises auparavant visées. La transposition française est attendue au plus tard le 19/03/2027.
- Où trouver un exemple : les rapports de durabilité des entreprises de première vague (exercice 2024) sont publics et accessibles via les sites institutionnels ou les greffes.
Qu’est-ce qu’un rapport CSRD (rapport de durabilité) ?
Le rapport de durabilité – aussi appelé état de durabilité – est la publication imposée par la directive européenne CSRD (Corporate Sustainability Reporting Directive). Il décrit les impacts de l’entreprise sur l’environnement et la société, ainsi que les risques et opportunités que les enjeux de durabilité font peser sur sa performance économique.
Pour éviter toute confusion terminologique :
- CSRD désigne la directive européenne elle-même.
- Rapport de durabilité (ou état de durabilité) désigne le document produit par l’entreprise.
- ESRS (European Sustainability Reporting Standards) sont les normes qui encadrent le contenu et la structure de ce rapport.
Ce reporting remplace la déclaration de performance extra-financière (DPEF), héritée de la directive NFRD. La CSRD exige des entreprises de publier un rapport de durabilité intégré au rapport de gestion, structuré selon les normes ESRS et balisé au format ESEF avec iXBRL. Le cadre est donc plus standardisé et vérifiable que l’ancien dispositif.
À l’origine, environ 42 500 entreprises dans l’UE étaient visées par la CSRD ; après Omnibus, ce périmètre est réduit à environ 10 000 entités.
Que doit contenir un rapport CSRD ?
Le contenu du rapport découle directement de l’analyse de double matérialité réalisée par l’entreprise. Il se structure selon les exigences des normes ESRS, qui définissent les informations à publier pour chaque enjeu jugé matériel.
La gouvernance et le modèle d’affaires (ESRS 2)
Le rapport doit expliquer comment l’entreprise organise le pilotage de la durabilité : rôle des organes de direction, intégration des enjeux ESG dans le modèle d’affaires et la stratégie globale. Ces informations générales, prévues par la norme ESRS 2, constituent le socle du rapport.
L’analyse de double matérialité, socle du rapport
La double matérialité CSRD impose d’analyser deux dimensions complémentaires : l’impact des activités de l’entreprise sur l’environnement et la société (matérialité d’impact), et l’impact des enjeux ESG sur sa propre performance économique (matérialité financière).
Un exemple : pour le changement climatique, l’entreprise évalue d’un côté ses émissions de gaz à effet de serre (impact), de l’autre les risques physiques (inondations, canicules) et de transition (réglementation carbone) qui pèsent sur son activité.
Un enjeu est à publier s’il est matériel sur au moins un des deux axes. Cette analyse détermine donc quelles normes ESRS l’entreprise doit renseigner et structure l’ensemble du rapport.
Stratégie, politiques, plans d’action et objectifs
Pour chaque enjeu matériel, le rapport décrit :
- la stratégie et les politiques mises en place,
- les plans d’action concrets engagés,
- les objectifs chiffrés avec leur horizon (par exemple une trajectoire de réduction des émissions à 2030).
Le rapport n’est pas déclaratif : il doit relier engagements, moyens déployés et résultats mesurés.
Quels sont les indicateurs du reporting extra-financier CSRD ?
Les indicateurs ESG se répartissent en trois familles :
| Famille | Exemples d’indicateurs | Type de données |
| Environnement | Émissions GES (scopes 1, 2 et 3), consommation d’énergie, d’eau, gestion des déchets, biodiversité | Quantitatif, traçable |
| Social | Effectifs, turnover, diversité, formation, conditions de travail, accidents | RH, SIRH |
| Gouvernance | Composition des organes, politiques anti-corruption, relations fournisseurs | Juridique, conformité |
Ces indicateurs supposent de collecter et consolider des données issues de sources multiples : SIRH, achats, comptabilité, déplacements professionnels, etc. C’est un enjeu de fiabilité autant que de mesure.
Comment intégrer la CSRD dans la stratégie globale de l’entreprise ?
L’indispensable alignement des objectifs financiers et extra-financiers grâce à un logiciel ERP.
Je télécharge l’ebook
Les 12 normes ESRS : quels critères pour le rapport de durabilité ?
Les normes ESRS ont été établies par l’EFRAG pour harmoniser le reporting de durabilité européen. Selon l’avis technique de l’EFRAG de décembre 2025 & janvier 2026, les ESRS simplifiées réduisent les points de données (ou data points) obligatoires de 61 %. Le cadre reste évolutif : normes sectorielles reportées, simplification en cours.
| Catégorie | Norme | Objet |
| Transversales | ESRS 1 | Principes généraux (architecture, concepts, double matérialité) |
| ESRS 2 | Informations générales à publier | |
| Environnement | E1 | Changement climatique |
| E2 | Pollution | |
| E3 | Eau et ressources marines | |
| E4 | Biodiversité et écosystèmes | |
| E5 | Économie circulaire | |
| Social | S1 | Personnel de l’entreprise |
| S2 | Travailleurs de la chaîne de valeur | |
| S3 | Communautés affectées | |
| S4 | Consommateurs et utilisateurs finaux | |
| Gouvernance | G1 | Conduite des affaires |
Exemples et modèle de rapport CSRD
Voir des rapports réels et disposer d’une trame type reste le meilleur moyen de comprendre le format attendu.
À quoi ressemble un rapport de durabilité publié ?
Les rapports de première vague (sur l’exercice 2024) sont désormais publics. Pour analyser un rapport pertinent, recherchez une entreprise de votre secteur ayant publié son état de durabilité. Vous trouverez de nombreux exemples sur le Portail RSE et sur le site de l’EFRAG. Observez notamment :
- la structure adoptée (souvent calquée sur les normes ESRS applicables),
- la présentation de l’analyse de double matérialité,
- le niveau de détail des indicateurs ESG,
- le format électronique et le balisage des données.
Les rapports sont aussi accessibles sur le site institutionnel de l’entreprise, au greffe du tribunal de commerce ou via les bases de données financières réglementées.
La structure type d’un rapport CSRD à réutiliser
Voici une trame réutilisable pour structurer votre rapport de durabilité :
- Informations générales : profil de l’entreprise, gouvernance, ESRS 2
- Résultats de l’analyse de double matérialité : enjeux retenus, méthodologie
- Par enjeu matériel : Stratégie et politiques ; Plans d’action et objectifs chiffrés ; Indicateurs et données de performance
- Annexes : méthodologie de collecte, périmètre de consolidation, glossaire
La structure réelle s’adapte aux normes ESRS applicables selon les résultats de votre analyse de matérialité.
Comment construire et rédiger un rapport CSRD, étape par étape ?
L’implémentation technique du reporting mobilise plusieurs mois et une équipe pluridisciplinaire (finance, RSE, juridique, opérations). Le vrai goulot n’est pas la rédaction mais la donnée : la collecter, la consolider, la rendre auditable.
Étape 1 : cadrer le projet et l’analyse de double matérialité
Constituez une équipe projet transverse. Cartographiez vos enjeux de durabilité en impliquant les parties prenantes internes et externes. Menez l’analyse de double matérialité qui déterminera le périmètre exact de votre rapport : quels enjeux publier, quelles normes ESRS appliquer.
Étape 2 : collecter et consolider les données
Identifiez les sources de données : SIRH, achats, comptabilité énergie, production, ERP. Organisez la collecte des données non structurées, souvent auprès de plusieurs entités et systèmes. Consolidez et fiabilisez des données parfois dispersées et non structurées. Tracez leur origine pour préparer l’audit.
C’est l’étape la plus lourde et sans doute la plus sous-estimée. Elle conditionne la qualité de tout le rapport.
Étape 3 : rédiger l’état de durabilité (aligné ESRS)
Rédigez enjeu par enjeu, en suivant les exigences des normes ESRS applicables. Reliez chaque affirmation à une donnée sourcée. Restez factuel et comparable d’une année sur l’autre. Le rapport de durabilité s’intègre à une section dédiée du rapport de gestion.
Étape 4 : baliser au format électronique (ESEF, iXBRL)
Publiez au format électronique unique européen (ESEF), en xHTML, avec un balisage numérique des données en Inline XBRL (iXBRL). Ce balisage rend l’information exploitable et comparable. Il porte sur les éléments requis par la taxonomie, pas sur l’intégralité du document.
Les rapports seront progressivement accessibles via l’ESAP (European Single Access Point), dont le déploiement démarre en 2027.
Étape 5 : faire certifier le rapport (commissaire aux comptes ou OTI)
Les informations de durabilité doivent être certifiées par un commissaire aux comptes ou un organisme tiers indépendant (OTI) accrédité, avec un niveau d’assurance limitée.
Sanctions applicables (à jour juillet 2026) :
- En cas d’absence de certification des informations de durabilité, le dirigeant encourt une amende de 30 000 € et deux ans d’emprisonnement – cette sanction vise le fait de ne pas provoquer la désignation ou la convocation du CAC ou de l’OTI.
- L’entrave à la mission de certification est punie de 5 ans d’emprisonnement et 75 000 € d’amende.
Étape 6 : publier et déposer le rapport
Le rapport de durabilité, intégré au rapport de gestion, est approuvé en assemblée générale, publié et déposé selon les obligations applicables (greffe, mise à disposition). La logique est celle d’une publication annuelle.
CSRD et Finance durable : défis et stratégies pour les directions financières
Qui est soumis aux obligations CSRD et à partir de quand ?
Le périmètre et le calendrier ont été modifiés en 2025-2026 par deux textes distincts : la directive stop-the-clock (calendrier) puis la directive Omnibus I (périmètre).
Les entreprises concernées et les seuils d’application
À jour au 20 juillet 2026
La CSRD d’origine visait quatre vagues successives :
- Grandes entreprises cotées d’intérêt public (> 500 salariés) – exercice 2024
- Autres grandes entreprises – exercice 2025
- PME cotées – exercice 2026
- Certaines sociétés hors UE
Depuis la directive Omnibus I (UE 2026/470, en vigueur le 18 mars 2026), une entreprise n’est soumise à la CSRD que si elle dépasse les deux critères cumulatifs : plus de 1 000 salariés ET plus de 450 M€ de chiffre d’affaires net. Par conséquent, cela réduit le nombre d’entreprises concernées d’environ 80 %.
Important : la transposition française est attendue au plus tard le 19 mars 2027. Ces nouveaux seuils ne sont donc pas encore définitifs en droit français. Les entreprises de la vague 1 déjà entrées dans le dispositif restent concernées.
Certaines obligations parallèles subsistent hors CSRD selon les seuils (bilan carbone BEGES, index égalité professionnelle).
Le calendrier d’application après la directive Omnibus
| Texte | Date d’entrée en vigueur | Effet sur le rapport de durabilité |
| Directive CSRD (UE 2022/2464) | Décembre 2022 | Crée l’obligation en 4 vagues |
| Directive stop-the-clock (UE 2025/794) | 17 avril 2025 | Reporte de 2 ans les vagues 2 et 3 (exercices 2027 et 2028) |
| Directive Omnibus I (UE 2026/470) | 18 mars 2026 | Relève le seuil à 1 000 salariés + 450 M€ CA net, réduit le périmètre de 80 % |
Fiabilisez les données de votre reporting RSE et CSRD avec Cegid
Pour les grandes entreprises et ETI, le principal défi du rapport de durabilité reste la data : la collecter depuis des sources dispersées, la concaténer, la rendre auditable. Un ERP adapté peut répondre à ce besoin.
Cegid XRP Ultimate intègre un connecteur CSRD/RSE, transformant l’ERP en outil stratégique capable d’automatiser la collecte des données, puis de piloter le reporting extra-financier pour répondre aux obligations de la directive. La solution permet de :
- rassembler les données extra-financières éparses,
- automatiser la collecte et réduire les ressaisies manuelles,
- sécuriser la piste d’audit pour préparer la certification,
- absorber les évolutions de normes et de périmètre.
En conclusion : vers un reporting de durabilité maîtrisé
Un bon rapport CSRD est à la fois un exercice de conformité, un outil de pilotage stratégique et un projet de qualité de données. La rigueur apportée à la collecte et à la fiabilisation des informations conditionne la crédibilité du document publié – et sa valeur pour l’entreprise elle-même.
Vous souhaitez en savoir plus sur notre ERP Cegid XRP Ultimate ?
Remplissez le formulaire et faites-vous rappeler !
Contactez-nous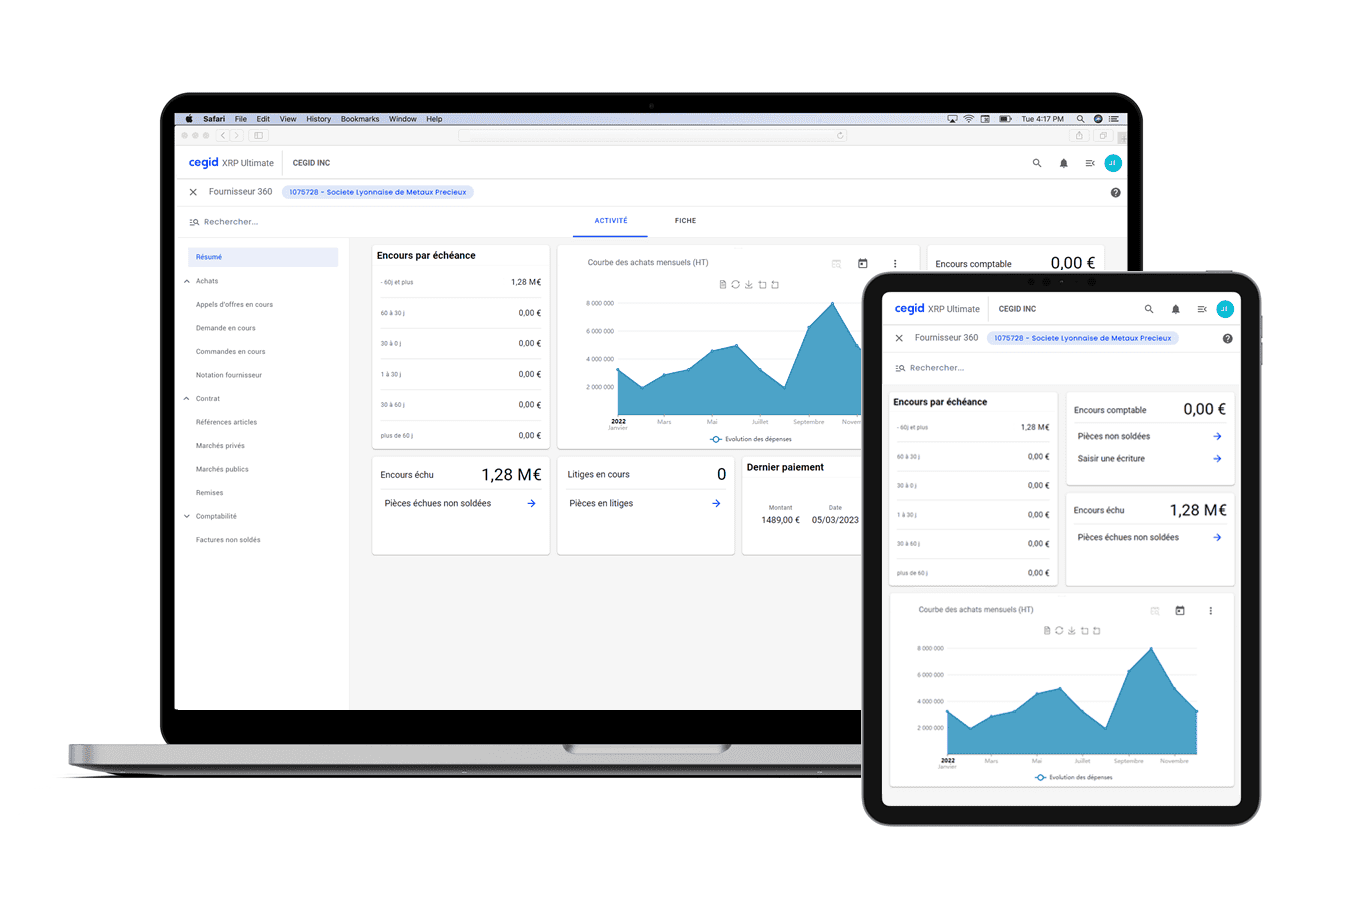
Nos articles recommandés pour vous
Indicateurs extra-financiers : définition, exemples et pilotage
Les salariés accordent de plus en plus d’importance aux engagements environnementaux et sociétaux. Les conséquences ?
Article 10 septembre 2026 10 min
ERP grandes entreprises : comparatif, critères de choix et budget en 2026
Comparatif des 7 ERP majeurs pour grandes entreprises, critères de choix, budget et durée projet. Le guide pour cadrer votre décision.
Article 6 août 2026 20 min
Logiciel ERP Cloud : la pression réglementaire justifie le passage de son ERP dans le Cloud
En France, l’inflation réglementaire continue d’impacter fortement toutes les sociétés, avec des conséquences toujours plus contraignantes pour les ETI et grandes entreprises
Article 5 août 2026 6 min